20230529每日市场分析
2023/05/29 每日市场分析 点击此处展开报告 更多内容
5月29日财经关注:美元高位回落
5月29日财经关注:美元高位回落 5月29日财经关注:美元高位回落 2023/05/29 编辑:Hua Facebook Youtube Linkedin 美元从高位回落,金价收创逾五个月新高,“黑色系”夜盘大涨 美元在周五(5 月 28 日)盘中回吐早前涨幅,因美国债券收益率下跌,交易员在月底和长周末前巩固头寸,此前公布的最新经济数据证实了对美国通胀和经济增长的预期 从新冠疫情中恢复过来。 现货黄金收于 1 月 7 日以来的最高水平,全周累计上涨 1.20%,当月累计上涨 7.61%。 由于强劲的美国经济数据和对全球需求反弹的预期盖过了对解除制裁后伊朗供应增加的担忧,美油本周涨幅超过 4%。 在大宗商品收盘方面,COMEX 八月黄金期货收盘上涨 0.4% 至每盎司 1,905.30 美元。 7 月交割的 WTI 原油期货价格下跌 53 美分,收于每桶 66.32 美元; 布伦特 8 月合约下跌 48 美分至每桶 68.72 美元。 美股收盘:标普500指数上涨0.1%至4204.11点; 道琼斯工业平均指数上涨0.2%至34529.45点; 纳斯达克综合指数上涨0.1%至13748.74点; 纳斯达克100指数上涨0.2%至13686.51点; 罗素 2000 指数下跌 0.2% 至 2268.972 点。 全球主要市场行情一览 […]
20230526每日市场分析
2023/05/26 每日市场分析 点击此处展开报告 更多内容
5月25日财经关注:美联储会议纪要公布
5月25日财经关注:美联储会议纪要公布 5月25日财经关注:美联储会议纪要公布 2023/05/25 编辑:Clanquire Facebook Youtube Linkedin 根据美联储5月政策会议纪要显示,美联储普遍同意进一步加息的必要性已经变得不太确定,其中一些官员称,他们批准的加息25个基点可能为本周期最后一次加息。其他决策者警告说,鉴于通胀持续的风险,美联储需要保持其选择余地,目前通胀率仍是美联储2%目标的两倍多。几位与会决策者指出,如果经济按照他们目前的预期发展,那么本次会议后可能没有必要进一步收紧政策。这增加了美联储在即将到来的6月13-14日会议上可能暂停激进加息行动的预期。 然而,决策者也看到了通胀的上行风险,许多与会者关注保留选择余地的必要性,要么保持利率不变,要么加息。 一些人认为有可能需要进一步加息。此外,一些与会者强调,至关重要的是不要传达可能降息或已排除进一步加息可能性的信息。 随着美联储工作人员仍预计今年晚些时候将出现温和衰退,一些政策制定者看到了过去一年紧缩政策开始产生预期影响的证据,几乎所有与会者都认为在一连串银行倒闭之后,银行信贷收紧对经济增长构成风险。BMO Capital Markets在一份报告中表示,5月联邦公开市场委员会(FOMC)会议记录中最突出的主题是,围绕地区银行业危机带来的信贷紧缩影响,与会委员普遍持谨慎态度,且感到不确定。5月政策会议召开之时,拜登政府与国会共和党人就提高美国债务上限问题僵持不下,如果不提高举债上限,可能会导致美国出现史无前例的债务违约。若未能提高债务上限,可能会严重破坏金融体系,并导致金融环境收紧,从而削弱经济。与会者表示,美联储应该随时准备使用其流动性工具来抵消可能发生的违约造成的损害。 美联储主席鲍威尔在三周前的会后新闻发布会上表示,5月3日的加息得到了非常强大的全面支持,但政策声明中的措辞也为此后维持利率不变打开了大门,让经济和金融体系充分适应过去14个月借贷成本的快速上升。美联储在5月会议上将政策利率目标区间提高至5.00%-5.25%,这与决策者在美联储3月和去年12月发布的经济预测中预期的终端利率中值相符。 美联储理事沃勒周三表示,他对通胀缺乏进展感到担忧,虽然在美联储6月会议上暂停加息是可能的,但不太可能结束此轮加息周期。沃勒在为加州大学圣巴巴拉分校经济预测项目活动准备的讲话中表示不支持停止加息,除非有明确的证据表明通胀率正在向我们2%的目标回落,但在6月会议上是应该加息还是暂停行动,将取决于未来三周的数据表现。尤为关键的是即将公布的两个通胀数据和就业数据,目前劳动力市场非常紧张,工资增长过快,与稳定物价不一致。 他表示即使在6月13-14日的会议上暂停加息一次是有道理的,审慎的风险管理会建议,在6月会议上暂停加息一次,但倾向于根据即将公布的通胀数据在7月加息。到7月份,信贷状况将更加明朗,如果银行的信贷条件没有过度收紧,那么在7月份加息很可能是适当的政策。 沃勒关于需要对通胀采取更有力行动的鹰派观点扶助推动美联储去年激进加息。他发言提到5.5%的核心消费通胀率实在过高,而劳动力市场需要松弛下来以减少价格压力。 目前美国失业率为3.4%,时薪增幅为4.4%。 鉴于这些担忧,沃勒对6月可能暂停连续第11次加息持开放态度,这一点值得注意,但他认为美联储可能还没有结束紧缩行动。联邦基金利率期货走势显示,在6月14日为期两天的政策会议结束时,美联储加息的概率为35.3%。 最新预测将在6月会议结束时公布,但最近的数据并没有给出美联储抗通胀行动的走向以及速度的明确线索。价格上涨的步伐正在放缓,但幅度不大,经济在一些关键方面仍然强于预期,尤其是在就业和工资增长方面。然而,也有迹象表明经济正在降温,一波地区银行倒闭潮导致人们预期对企业和家庭的信贷将收紧,还需要更多数据以衡量其未来利率路径。 会议纪要公布后,市场对美联储6月份加息预期再度升温,也受近期美国经济保持韧性迹象的支撑,美元指数周三继续冲高,刷新逾两个月高点至104价格位置附近,涨幅约0.37%,为连续三个交易日上涨,周线也有望录得三连阳,这令金价承压。周四现货黄金震荡微跌,目前交投于1957.31美元/盎司附近。隔夜金价反弹受阻,回落至1960关口下方。 此外,白宫称举债上限谈判富有成效,麦卡锡则称谈判略有进展,令市场对债务违约的担忧情绪有所降温,也打压黄金的避险需求。同时分析师表示,尽管华盛顿的债务上限僵局可能导致违约,并将美国经济推向衰退,但与部分公债不同,市场认为这不会给美元造成直接风险。 后续投资者需要密切关注美国债务上限谈判的进一步消息,此外,本交易日需要关注美国初请失业金人数变动,留意美国一季度GDP系列数据的修正值,继续关注美联储官员的讲话,留意市场对周五即将公布的美国4月份PCE数据的预期变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 根据美联储5月政策会议纪要显示,美联储普遍同意进一步加息的必要性已经变得不太确定,其中一些官员称,他们批准的加息25个基点可能为本周期最后一次加息。其他决策者警告说,鉴于通胀持续的风险,美联储需要保持其选择余地,目前通胀率仍是美联储2%目标的两倍多。几位与会决策者指出,如果经济按照他们目前的预期发展,那么本次会议后可能没有必要进一步收紧政策。这增加了美联储在即将到来的6月13-14日会议上可能暂停激进加息行动的预期。 然而,决策者也看到了通胀的上行风险,许多与会者关注保留选择余地的必要性,要么保持利率不变,要么加息。 一些人认为有可能需要进一步加息。此外,一些与会者强调,至关重要的是不要传达可能降息或已排除进一步加息可能性的信息。 随着美联储工作人员仍预计今年晚些时候将出现温和衰退,一些政策制定者看到了过去一年紧缩政策开始产生预期影响的证据,几乎所有与会者都认为在一连串银行倒闭之后,银行信贷收紧对经济增长构成风险。BMO Capital Markets在一份报告中表示,5月联邦公开市场委员会(FOMC)会议记录中最突出的主题是,围绕地区银行业危机带来的信贷紧缩影响,与会委员普遍持谨慎态度,且感到不确定。5月政策会议召开之时,拜登政府与国会共和党人就提高美国债务上限问题僵持不下,如果不提高举债上限,可能会导致美国出现史无前例的债务违约。若未能提高债务上限,可能会严重破坏金融体系,并导致金融环境收紧,从而削弱经济。与会者表示,美联储应该随时准备使用其流动性工具来抵消可能发生的违约造成的损害。 美联储主席鲍威尔在三周前的会后新闻发布会上表示,5月3日的加息得到了非常强大的全面支持,但政策声明中的措辞也为此后维持利率不变打开了大门,让经济和金融体系充分适应过去14个月借贷成本的快速上升。美联储在5月会议上将政策利率目标区间提高至5.00%-5.25%,这与决策者在美联储3月和去年12月发布的经济预测中预期的终端利率中值相符。 美联储理事沃勒周三表示,他对通胀缺乏进展感到担忧,虽然在美联储6月会议上暂停加息是可能的,但不太可能结束此轮加息周期。沃勒在为加州大学圣巴巴拉分校经济预测项目活动准备的讲话中表示不支持停止加息,除非有明确的证据表明通胀率正在向我们2%的目标回落,但在6月会议上是应该加息还是暂停行动,将取决于未来三周的数据表现。尤为关键的是即将公布的两个通胀数据和就业数据,目前劳动力市场非常紧张,工资增长过快,与稳定物价不一致。 他表示即使在6月13-14日的会议上暂停加息一次是有道理的,审慎的风险管理会建议,在6月会议上暂停加息一次,但倾向于根据即将公布的通胀数据在7月加息。到7月份,信贷状况将更加明朗,如果银行的信贷条件没有过度收紧,那么在7月份加息很可能是适当的政策。 沃勒关于需要对通胀采取更有力行动的鹰派观点扶助推动美联储去年激进加息。他发言提到5.5%的核心消费通胀率实在过高,而劳动力市场需要松弛下来以减少价格压力。 目前美国失业率为3.4%,时薪增幅为4.4%。 鉴于这些担忧,沃勒对6月可能暂停连续第11次加息持开放态度,这一点值得注意,但他认为美联储可能还没有结束紧缩行动。联邦基金利率期货走势显示,在6月14日为期两天的政策会议结束时,美联储加息的概率为35.3%。 最新预测将在6月会议结束时公布,但最近的数据并没有给出美联储抗通胀行动的走向以及速度的明确线索。价格上涨的步伐正在放缓,但幅度不大,经济在一些关键方面仍然强于预期,尤其是在就业和工资增长方面。然而,也有迹象表明经济正在降温,一波地区银行倒闭潮导致人们预期对企业和家庭的信贷将收紧,还需要更多数据以衡量其未来利率路径。 会议纪要公布后,市场对美联储6月份加息预期再度升温,也受近期美国经济保持韧性迹象的支撑,美元指数周三继续冲高,刷新逾两个月高点至104价格位置附近,涨幅约0.37%,为连续三个交易日上涨,周线也有望录得三连阳,这令金价承压。周四现货黄金震荡微跌,目前交投于1957.31美元/盎司附近。隔夜金价反弹受阻,回落至1960关口下方。 此外,白宫称举债上限谈判富有成效,麦卡锡则称谈判略有进展,令市场对债务违约的担忧情绪有所降温,也打压黄金的避险需求。同时分析师表示,尽管华盛顿的债务上限僵局可能导致违约,并将美国经济推向衰退,但与部分公债不同,市场认为这不会给美元造成直接风险。 后续投资者需要密切关注美国债务上限谈判的进一步消息,此外,本交易日需要关注美国初请失业金人数变动,留意美国一季度GDP系列数据的修正值,继续关注美联储官员的讲话,留意市场对周五即将公布的美国4月份PCE数据的预期变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
20230525每日市场分析
2023/05/25 每日市场分析 点击此处展开报告 更多内容
5月24日财经关注:重点数据和大事件
5月24日财经关注:重点数据和大事件 5月24日财经关注:重点数据和大事件 2023/05/24 编辑:Clanquire Facebook Youtube Linkedin 市场对美国债务违约的担忧支持金价,关注周三美联储即将公布的会议纪要 新一轮美国债务上限谈判结束时没有取得多少进展,拜登和麦卡锡在周一晚间关于债务上限的会议上谈到了需要找到两党折中方案,但他们仍坚持各自的政策,这暴露了两党间的分歧。财政部正在想方设法节约政府日益减少的现金资源,最早可能于6月1日出现违约,而白宫和国会共和党人仍在就提高31.4万亿美元的借款上限进行紧张的谈判。 缺乏明确进展继续令华尔街承压:10年期美国公债收益率从周二早些时候触及的两个月高点回落,周二尾盘下跌两个基点,报3.696%,早些时候曾达到3.761%,为3月13日以来最高。美国标普500指数周二下跌逾1%,一个月期国库券收益率也从历史高位回落至5.594%,这些票据因担心在财政部最可能耗尽资金的时候到期支付而被回避。虽然大多数市场参与者预计最终会达成协议,但这种拖延让交易员感到紧张,而全球市场处于紧张状态,给金价提供避险支撑。市场避险情绪升温,美债收益率也从逾两个月高点小幅回落,多种因素给金价提供反弹机会。 美国房市和服务业数据表现靓丽,跃升至13个月来的最高水平,4月新屋销售增长4.1%,经季节性调整后年率为68.3万户,为2022年3月以来的最高水平。这受助于市场上二手房供应持续短缺,且新屋价格从去年的高位大幅回落。全美不动产协会(NAR)的数据显示,目前成屋库存仍比大流行前的水平低44%。该协会上周还报告全美大约一半地区的房价上涨,收到多个报价,许多房屋成交价高于上市价格。供应短缺促使购房者积极利用抵押贷款利率回落的机会,使建筑商在整体房地产市场仍然低迷的情况下积极建房。目前还没有迹象表明最近信贷状况收紧正在给住房市场造成拖累,而该市场受到美联储这轮1980年代以来最快加息周期的打击最为严重。这份报告,以及之前显示劳动力市场具有韧性、零售销售强劲以及工厂生产反弹的数据,表明经济在第二季度初重获动能,美元指数延续涨势,限制金价反弹空间。 对于服务业,美国5月综合PMI产出指数初值升至13个月高点,受服务业强劲增长推动,这些最新迹象表明,尽管经济衰退的风险在上升,但经济在第二季度初重新获得了动力。标普全球周二表示,其追踪制造业和服务业的美国综合PMI产出指数初值本月升至54.5,这是自2022年4月以来的最高水平,此前4月份的终值为53.4。这是连续第四个月PMI保持在50以上,表明私营部门在增长。企业也增加了员工人数,公司报告说,空缺职位更容易被填补。 同时本周美联储官员发表的鹰派言论提升了进一步加息的可能性,有助于使收益率走高,导致交易员加大了对6月份加息的押注,并降低了他们对今年晚些时候降息的预期。联邦基金利率期货交易员现在认为6月份再加息25个基点的可能性为28%。好于预期的经济数据和包括布拉德和卡什卡利在内的地区联储主席的鹰派发言支持美元,周二美元指数一度触及103.65的3月20日以来最高水平,纽约盘尾报103.53。投资者现在等待周三美国联邦公开市场委员会公布5月2-3日的会议记录以寻找是否可能在下个月暂停加息的任何进一步迹象。 现货黄金窄幅震荡,目前交投于1973.50美元/盎司附近,之前5月3日美联储利率决议偏向鸽派,之后金价一度刷新历史高点,根据经验,会议纪要可能不及预期鸽派,这可能会令金价继续承压。此外,投资者还需关注美联储理事沃勒的讲话,留意美国债务上限谈判的进一步消息。 整体来看,虽然债务违约担忧给金价提供了一些避险支撑,但该因素同样支撑美元,美元目前表现非常强势,美债收益率虽然周二冲高回落,但仍处于近两个月高位,美国经济数据相对强劲,会进一步打压美联储年内降息预期,这对金价不利,而且市场仍普遍预计美国债务上限谈判有望在最后一刻达成协议,这也限制金价的反弹空间,预计后市金价仍偏向震荡下行,继续关注1950关口一线支撑,上方关注10日均线1986.79附近阻力。 新西兰联储鸽派加息 周三新西兰联储将利率提高了25个基点,达到逾14年高位5.5%,并重申通胀率仍然过高,即使它仍然预测今年会出现衰退。声明表示,在可预见的未来,利率将需要保持在一个限制性的水平,以确保消费者价格通胀回到1%至3%的目标区间,同时支持最大化的可持续就业。该决定符合路透对25位经济学家调查中的21位的预期,他们预测新西兰央行将升息25个基点,为2021年10月以来连续第12次升息。 新西兰联储利率决议后,纽元兑美元大幅下挫,短线累计下跌约80点,一度创近三周新低至0.6168,截止10:58,目前交投于0.6181附近。市场原本预计加息50个基点的可能性大于50% ,而新西兰联储的鸽派加息出乎市场意料,央行维持终端利率为5.50%的预期不变。 澳元兑美元也受到拖累,短线累计下跌约25个点,一度刷新近三周低点至0.6585,跌幅约0.36%。澳元兑纽元交叉盘短线一度拉升约120点至1.0679,为近一周新高。欧元兑纽元交叉盘短线一度拉升约230点至1.7452,为近一周新高。 市场预期4月英国通胀大降投行提前抛售英镑 5月24日英国将公布4月份通胀数据。加拿大皇家银行首席外汇策略师Adam Cole预计,若4月通胀数据低于预期,将导致英镑普遍走软。 如果通胀高于预期,英镑就会反弹,如果低于预期,英镑就会下跌。这只是因为市场预计,如果4月通胀数据低于预期,将意味着英国央行迟早会放弃其加息周期,而另一项数据显示,2023年至少还会有两次加息,这反过来将支撑英镑。 货币市场定价暗示,在4月通胀数据公布前,投资者预计英国央行还将有两次加息25个基点。在过去9个月中,英国有8个月的通胀率达到或超过10%,但预计一年前能源账单的大幅上涨将从数据中消失。如果市场降低对英国央行未来降息的预期,英镑将面临压力。如果英国通胀低于预期,降息几乎肯定是可能发生的。因预计英镑会走软,加拿大皇家银行资本本周正在抛售英镑兑纽元,野村证券外汇策略师Jordan Rochester是另一位在通胀报告出炉前卖出英镑的投资者。野村证券预计英国4月份通胀将因此大幅下降,预计整体CPI可能从目前的10.1%降至约7.9%。这将低于英国央行预期的8.4%和普遍估计的8.0%。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 市场对美国债务违约的担忧支持金价,关注周三美联储即将公布的会议纪要 新一轮美国债务上限谈判结束时没有取得多少进展,拜登和麦卡锡在周一晚间关于债务上限的会议上谈到了需要找到两党折中方案,但他们仍坚持各自的政策,这暴露了两党间的分歧。财政部正在想方设法节约政府日益减少的现金资源,最早可能于6月1日出现违约,而白宫和国会共和党人仍在就提高31.4万亿美元的借款上限进行紧张的谈判。 缺乏明确进展继续令华尔街承压:10年期美国公债收益率从周二早些时候触及的两个月高点回落,周二尾盘下跌两个基点,报3.696%,早些时候曾达到3.761%,为3月13日以来最高。美国标普500指数周二下跌逾1%,一个月期国库券收益率也从历史高位回落至5.594%,这些票据因担心在财政部最可能耗尽资金的时候到期支付而被回避。虽然大多数市场参与者预计最终会达成协议,但这种拖延让交易员感到紧张,而全球市场处于紧张状态,给金价提供避险支撑。市场避险情绪升温,美债收益率也从逾两个月高点小幅回落,多种因素给金价提供反弹机会。 美国房市和服务业数据表现靓丽,跃升至13个月来的最高水平,4月新屋销售增长4.1%,经季节性调整后年率为68.3万户,为2022年3月以来的最高水平。这受助于市场上二手房供应持续短缺,且新屋价格从去年的高位大幅回落。全美不动产协会(NAR)的数据显示,目前成屋库存仍比大流行前的水平低44%。该协会上周还报告全美大约一半地区的房价上涨,收到多个报价,许多房屋成交价高于上市价格。供应短缺促使购房者积极利用抵押贷款利率回落的机会,使建筑商在整体房地产市场仍然低迷的情况下积极建房。目前还没有迹象表明最近信贷状况收紧正在给住房市场造成拖累,而该市场受到美联储这轮1980年代以来最快加息周期的打击最为严重。这份报告,以及之前显示劳动力市场具有韧性、零售销售强劲以及工厂生产反弹的数据,表明经济在第二季度初重获动能,美元指数延续涨势,限制金价反弹空间。 对于服务业,美国5月综合PMI产出指数初值升至13个月高点,受服务业强劲增长推动,这些最新迹象表明,尽管经济衰退的风险在上升,但经济在第二季度初重新获得了动力。标普全球周二表示,其追踪制造业和服务业的美国综合PMI产出指数初值本月升至54.5,这是自2022年4月以来的最高水平,此前4月份的终值为53.4。这是连续第四个月PMI保持在50以上,表明私营部门在增长。企业也增加了员工人数,公司报告说,空缺职位更容易被填补。 同时本周美联储官员发表的鹰派言论提升了进一步加息的可能性,有助于使收益率走高,导致交易员加大了对6月份加息的押注,并降低了他们对今年晚些时候降息的预期。联邦基金利率期货交易员现在认为6月份再加息25个基点的可能性为28%。好于预期的经济数据和包括布拉德和卡什卡利在内的地区联储主席的鹰派发言支持美元,周二美元指数一度触及103.65的3月20日以来最高水平,纽约盘尾报103.53。投资者现在等待周三美国联邦公开市场委员会公布5月2-3日的会议记录以寻找是否可能在下个月暂停加息的任何进一步迹象。 现货黄金窄幅震荡,目前交投于1973.50美元/盎司附近,之前5月3日美联储利率决议偏向鸽派,之后金价一度刷新历史高点,根据经验,会议纪要可能不及预期鸽派,这可能会令金价继续承压。此外,投资者还需关注美联储理事沃勒的讲话,留意美国债务上限谈判的进一步消息。 整体来看,虽然债务违约担忧给金价提供了一些避险支撑,但该因素同样支撑美元,美元目前表现非常强势,美债收益率虽然周二冲高回落,但仍处于近两个月高位,美国经济数据相对强劲,会进一步打压美联储年内降息预期,这对金价不利,而且市场仍普遍预计美国债务上限谈判有望在最后一刻达成协议,这也限制金价的反弹空间,预计后市金价仍偏向震荡下行,继续关注1950关口一线支撑,上方关注10日均线1986.79附近阻力。 新西兰联储鸽派加息 周三新西兰联储将利率提高了25个基点,达到逾14年高位5.5%,并重申通胀率仍然过高,即使它仍然预测今年会出现衰退。声明表示,在可预见的未来,利率将需要保持在一个限制性的水平,以确保消费者价格通胀回到1%至3%的目标区间,同时支持最大化的可持续就业。该决定符合路透对25位经济学家调查中的21位的预期,他们预测新西兰央行将升息25个基点,为2021年10月以来连续第12次升息。 新西兰联储利率决议后,纽元兑美元大幅下挫,短线累计下跌约80点,一度创近三周新低至0.6168,截止10:58,目前交投于0.6181附近。市场原本预计加息50个基点的可能性大于50% ,而新西兰联储的鸽派加息出乎市场意料,央行维持终端利率为5.50%的预期不变。 澳元兑美元也受到拖累,短线累计下跌约25个点,一度刷新近三周低点至0.6585,跌幅约0.36%。澳元兑纽元交叉盘短线一度拉升约120点至1.0679,为近一周新高。欧元兑纽元交叉盘短线一度拉升约230点至1.7452,为近一周新高。 市场预期4月英国通胀大降投行提前抛售英镑 5月24日英国将公布4月份通胀数据。加拿大皇家银行首席外汇策略师Adam Cole预计,若4月通胀数据低于预期,将导致英镑普遍走软。 如果通胀高于预期,英镑就会反弹,如果低于预期,英镑就会下跌。这只是因为市场预计,如果4月通胀数据低于预期,将意味着英国央行迟早会放弃其加息周期,而另一项数据显示,2023年至少还会有两次加息,这反过来将支撑英镑。 货币市场定价暗示,在4月通胀数据公布前,投资者预计英国央行还将有两次加息25个基点。在过去9个月中,英国有8个月的通胀率达到或超过10%,但预计一年前能源账单的大幅上涨将从数据中消失。如果市场降低对英国央行未来降息的预期,英镑将面临压力。如果英国通胀低于预期,降息几乎肯定是可能发生的。因预计英镑会走软,加拿大皇家银行资本本周正在抛售英镑兑纽元,野村证券外汇策略师Jordan Rochester是另一位在通胀报告出炉前卖出英镑的投资者。野村证券预计英国4月份通胀将因此大幅下降,预计整体CPI可能从目前的10.1%降至约7.9%。这将低于英国央行预期的8.4%和普遍估计的8.0%。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
20230524每日市场分析
2023/05/24 每日市场分析 点击此处展开报告 更多内容
20230523每日市场分析
2023/05/23 每日市场分析 点击此处展开报告 更多内容
5月22日财经关注:机构对金融市场观点
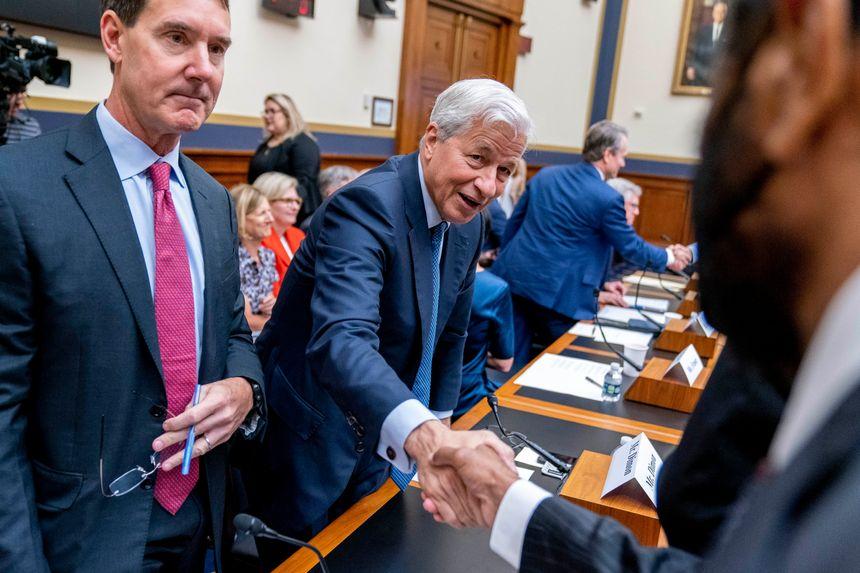
5月22日财经关注:机构对金融市场观点 5月22日财经关注:机构对金融市场观点 2023/05/22 编辑:Hua Facebook Youtube Linkedin 耶伦:美国银行可能需要更多整合 两名知情人士称,在周四与大型银行公司首席执行官的一次会议上,耶伦女士告诉高管们,随着该行业继续渡过危机,可能需要更多的银行合并。 耶伦女士的评论进一步证明,拜登的官员们正在对银行合并的想法产生好感,尽管政府本身也对企业集中度的审查表示担忧。 消息人士称,耶伦还表示相信,在最近发生的事件之后,包括各种规模机构在内的美国多元化银行体系正处于稳固的基础上 美联储理事杰弗里鲍曼警告不要全面改革银行业规则 美联储理事杰弗里鲍曼告诫政策制定者不要推动对小型和区域性银行监管框架的全面改革,称复杂的新规则可能会加速行业整合,并可能推动更多活动脱离受监管的银行体系。 鲍曼先生表示,政策制定者应专注于“纠正银行监管中已知和已发现的问题”,并解决公众对近期银行倒闭的评论中出现的有针对性的问题。 美联储理事鲍曼在讲话中也重申了她本月早些时候的呼吁,要求美联储聘请独立的第三方调查硅谷银行 3 月份的倒闭事件。 她表示,这将补充美联储在主席科林鲍威尔的指导下于 4 月 28 日发布的“有限内部调查” 德意志银行:英国工资在下降趋势开始前仍将上涨 德意志银行经济学家Sanjay Raja和Shreyas Gopal在一份报告中表示,英国工资数据可能弱于预期,但有迹象表明工资上涨压力仍未到来。 截至 3 月的季度平均每周收入增长 6.7%,略低于普遍预期,因为公共部门工资环比小幅上涨 0.16%,而私营部门工资上涨 0.34%。 但这并不是下降趋势的开始,经济学家说,因为工资变化将在 4 月份开始,包括最低工资大幅上涨 9.7%,这是自 2001 年以来的最大涨幅。他们补充说,工资数据也可能会向上修正 当约定的欠薪结算生效时 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 耶伦:美国银行可能需要更多整合 两名知情人士称,在周四与大型银行公司首席执行官的一次会议上,耶伦女士告诉高管们,随着该行业继续渡过危机,可能需要更多的银行合并。 耶伦女士的评论进一步证明,拜登的官员们正在对银行合并的想法产生好感,尽管政府本身也对企业集中度的审查表示担忧。 消息人士称,耶伦还表示相信,在最近发生的事件之后,包括各种规模机构在内的美国多元化银行体系正处于稳固的基础上 美联储理事杰弗里鲍曼警告不要全面改革银行业规则 美联储理事杰弗里鲍曼告诫政策制定者不要推动对小型和区域性银行监管框架的全面改革,称复杂的新规则可能会加速行业整合,并可能推动更多活动脱离受监管的银行体系。 鲍曼先生表示,政策制定者应专注于“纠正银行监管中已知和已发现的问题”,并解决公众对近期银行倒闭的评论中出现的有针对性的问题。 美联储理事鲍曼在讲话中也重申了她本月早些时候的呼吁,要求美联储聘请独立的第三方调查硅谷银行 3 月份的倒闭事件。 她表示,这将补充美联储在主席科林鲍威尔的指导下于 4 […]
20230522每日市场分析
2023/05/22 每日市场分析 点击此处展开报告 更多内容