7月10日财经关注:非农数据疲软,聚焦美联储经济褐皮书
7月10日财经关注:非农数据疲软,聚焦美联储经济褐皮书 7月10日财经关注:非农数据疲软,聚焦美国经济褐皮书 2023/07/10 编辑:Clan Facebook Youtube Linkedin 上周五劳工部的数据显示,上个月的非农就业岗位数据远低于预期,但在工资增长相当强劲的情况下,失业率从七个月的高位回落,美国劳动力市场韧性减弱的迹象令美联储长时间维持高利率的前景降低,打压美联储加息预期。 因此数据公布后,指标10年期美国公债收益率从四个多月的峰值回落,而美元在数据公布后下滑0.9%至两周多的低点,收报102.28价格位置附近。美国就业增长放缓对黄金来说是个好消息,因为这可能会消除今年还要加息两次的必要性,也是美联储主席鲍威尔在6月份多次做出的承诺,从而使得黄金对其他货币持有者具有吸引力。交易员坚持押注美联储将在本月加息,但对此后加息的可能性越来越存疑。 上周五的报告中表示,美国经济6月增加的就业岗位为两年半来以来最少,报告还显示4月和5月的就业增幅比之前报告的少11万个。出于经济原因从事兼职工作的人数跳增也表明劳动力市场疲软,但有分析师指出上个月的就业放缓幅度还不足以阻止美联储在7月加息,就业增长步伐依然强劲,且通胀仍是美联储目标水平的两倍,本月美联储加息的可能性很大。 凯投宏观副首席美国经济学家Andrew Hunter表示:“尽管就业增长放缓将受到美联储官员的欢迎,尤其是在报告的ADP指标(似乎具有误导性)的激增令人担忧之后。这不太可能阻止美联储在本月晚些时候再次加息,尤其是在工资增长的下行趋势似乎正在停滞的情况下。” 荷兰国际银行经济学家曾指出,第三季度是美元将决定性地转为走低的时期。但到了7月,他们预计美元的跌势将长时间停滞。荷兰国际银行表示,今年夏天美元要实现决定性的、持续性的下跌,可能还为时过早。短期美元汇率的下跌现在看来更有可能出现在第四季度和2024年初,这意味着欧元兑美元今年夏天可能主要会在1.08-1.10区间附近反弹,且没有非常明确的方向性,然后在年底前决定性地转为走高至1.15。 Boutros说:“市场预计7月份加息的可能性为92%。但预计只有一次加息,而美联储却发出了两次加息的信号。如果情况发生变化,可能会限制金价的上行空间。” Bannockburn Global Forex首席市场策略师Marc Chandler表示,市场正关注将于下周发布的消费者物价指数(CPI),该指数可能显示通胀率放缓至3.1%。这将降低美联储在7月底加息后再次加息的可能性。“这是一个拐点,6月下半月美元的上涨是一次逆势调整,美元去年9月至10月开始的潜在下跌趋势将恢复。” 黄金对美国利率上升很敏感,利率上升增加了持有黄金的机会成本。上周五美元受到打击,在上周末支撑了金价,美元指数收盘报102.27,当天下跌0.87%。然而,分析师们表示,尽管金价上周五上涨逾20美元,但黄金市场尚未证明其看跌趋势已经结束。分析师们正在密切关注本周将要公布的6月份通胀报告,认为这可能会是一个引发因素。 纽约独立金属交易商Tai Wong说, “黄金买盘保持稳固,甚至在该数据之前就已经交易走高。今天的报告给了多头一些安慰,至少是短期的,黄金应该能够持于1910美元以上,但真正的考验是1950-60美元的水平,100和200日移动均线在此交汇。该报告并没有软到足以支撑反弹到那种水平。” 本周聚焦周三即将公布的美国通胀指标CPI数据以及美联储官员讲话,以寻求更多美联储加息信号。关注市场对美联储加息预期的变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 上周五劳工部的数据显示,上个月的非农就业岗位数据远低于预期,但在工资增长相当强劲的情况下,失业率从七个月的高位回落,美国劳动力市场韧性减弱的迹象令美联储长时间维持高利率的前景降低,打压美联储加息预期。 因此数据公布后,指标10年期美国公债收益率从四个多月的峰值回落,而美元在数据公布后下滑0.9%至两周多的低点,收报102.28价格位置附近。美国就业增长放缓对黄金来说是个好消息,因为这可能会消除今年还要加息两次的必要性,也是美联储主席鲍威尔在6月份多次做出的承诺,从而使得黄金对其他货币持有者具有吸引力。交易员坚持押注美联储将在本月加息,但对此后加息的可能性越来越存疑。 上周五的报告中表示,美国经济6月增加的就业岗位为两年半来以来最少,报告还显示4月和5月的就业增幅比之前报告的少11万个。出于经济原因从事兼职工作的人数跳增也表明劳动力市场疲软,但有分析师指出上个月的就业放缓幅度还不足以阻止美联储在7月加息,就业增长步伐依然强劲,且通胀仍是美联储目标水平的两倍,本月美联储加息的可能性很大。 凯投宏观副首席美国经济学家Andrew Hunter表示:“尽管就业增长放缓将受到美联储官员的欢迎,尤其是在报告的ADP指标(似乎具有误导性)的激增令人担忧之后。这不太可能阻止美联储在本月晚些时候再次加息,尤其是在工资增长的下行趋势似乎正在停滞的情况下。” 荷兰国际银行经济学家曾指出,第三季度是美元将决定性地转为走低的时期。但到了7月,他们预计美元的跌势将长时间停滞。荷兰国际银行表示,今年夏天美元要实现决定性的、持续性的下跌,可能还为时过早。短期美元汇率的下跌现在看来更有可能出现在第四季度和2024年初,这意味着欧元兑美元今年夏天可能主要会在1.08-1.10区间附近反弹,且没有非常明确的方向性,然后在年底前决定性地转为走高至1.15。 Boutros说:“市场预计7月份加息的可能性为92%。但预计只有一次加息,而美联储却发出了两次加息的信号。如果情况发生变化,可能会限制金价的上行空间。” Bannockburn Global Forex首席市场策略师Marc Chandler表示,市场正关注将于下周发布的消费者物价指数(CPI),该指数可能显示通胀率放缓至3.1%。这将降低美联储在7月底加息后再次加息的可能性。“这是一个拐点,6月下半月美元的上涨是一次逆势调整,美元去年9月至10月开始的潜在下跌趋势将恢复。” 黄金对美国利率上升很敏感,利率上升增加了持有黄金的机会成本。上周五美元受到打击,在上周末支撑了金价,美元指数收盘报102.27,当天下跌0.87%。然而,分析师们表示,尽管金价上周五上涨逾20美元,但黄金市场尚未证明其看跌趋势已经结束。分析师们正在密切关注本周将要公布的6月份通胀报告,认为这可能会是一个引发因素。 纽约独立金属交易商Tai Wong说, “黄金买盘保持稳固,甚至在该数据之前就已经交易走高。今天的报告给了多头一些安慰,至少是短期的,黄金应该能够持于1910美元以上,但真正的考验是1950-60美元的水平,100和200日移动均线在此交汇。该报告并没有软到足以支撑反弹到那种水平。” 本周聚焦周三即将公布的美国通胀指标CPI数据以及美联储官员讲话,以寻求更多美联储加息信号。关注市场对美联储加息预期的变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据
7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据 7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据 2023/07/07 编辑:Clan Facebook Youtube Linkedin statement of events Spot gold fluctuated within a narrow range on Friday, currently trading around $1,911.68 per ounce. Better-than-expected U.S. private employment data and other data were released overnight. The tight and strong labor market boosted expectations that the Federal Reserve will further raise interest rates, prompting the […]
20230707每日市场分析
2023/07/07 每日市场分析 点击此处展开报告 更多内容
7月6日财经关注:美联储讲话巩固加息预期
7月6日财经关注:美联储讲话巩固加息预期 7月6日财经关注:美联储讲话巩固加息预期 2023/07/06 编辑:Clan Facebook Youtube Linkedin statement of events The speeches of Federal Reserve officials early this morning and the minutes of the Federal Reserve’s June meeting strengthened the market’s expectations for the Federal Reserve to raise interest rates in July, causing the U.S. dollar index to rise, closing up 0.25% at 103.35, rising […]
20230706每日市场分析
2023/07/06 每日市场分析 点击此处展开报告 更多内容
7月5日财经关注:聚焦美联储会议纪要
7月5日财经关注:聚焦美联储会议纪要 7月5日财经关注:聚焦美联储会议纪要 2023/07/05 编辑:Clan Facebook Youtube Linkedin 周二国际金价走高,现货黄金上涨0.26%至1926.47美元/盎司后处于窄幅震荡区间。由于恰逢美国独立日假期,市场交投清淡。因一些交易员押注近期尤指本周一的制造业数据,疲软的美国经济数据可能促使美联储重新考虑利率路径,同时也为本周稍晚出炉的美联储6月会议纪要和美国6月非农就业报告做好准备。 市场关注即将在周四即7月6日凌晨公布的美联储6月会议纪要,以获取有关美联储未来加息路径的更多线索。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,导致价格压力继续减弱。人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。同时美债收益率维持强势,令多头有所顾忌。 ABC Refinery全球主管Nicholas Frappell表示:“目前黄金面临的不利因素是,美联储预计将进一步加息50个基点、更多流动性收紧以及在达到最终峰值后一段时间内利率仍将保持高位。”虽然金价在下跌之前可能会回升至1940美元,但美联储利率前景仍然是一个重大拖累。 根据本周一公布的美国ISM制造业PMI数据显示在6月份连续第八个月萎缩,下滑至2020年5月以来的最低水平,这增加了对全球经济衰退的担忧。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,价格压力继续减弱。因此,人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。值得回顾的是,上周五美国经济分析局报告称,5月份PCE价格指数年率从前值4.3%降至3.8%,美国核心PCE价格指数从4月份的4.7%降至4.6%,同样支持以上结论。 尽管周一公布的美国经济数据表现不佳,但市场仍然认为美联储在7月加息的可能性很高,周一的数据显示美国就业市场继续表现出弹性,强劲的劳动力市场和实际收入增长将继续支持消费。道明证券的经济学家称,美联储7月再加25个基点的概率很大。尽管投资者担心美国经济不景气,但核心通胀年率仍超过美联储目标的两倍。事实上,期货市场对7月再次加息25个基点的概率定价很高。最近的数据表明,利率将在曲线的前端走高,并在一段时间内保持在高位,这意味着黄金将没有理由很快大幅走高。 但根据CME的“联储观察”工具,投资者预计美联储下半年仅加息一次,即7月份加息25个基点,然后利率保持在5.25%-5.50%区间,直到2024年5月降息。美联储主席鲍威尔此前表示,预计下半年将至少在加息两次(共50个基点)。 法国巴黎银行研究主管Manishi Raychaudhuri表示,美联储货币政策前景仍存在不确定性。6月会议纪要将于本周晚些时候公布,可能会提供有关政策方向的更多线索,但也会带来一些波动。“如果美联储像市场普遍预期的那样过度收紧政策,并决定再加息至少两次,那么人们就会担心经济衰退可能比现在预测的更为严重。” 太平洋投资管理公司(PIMCO)的经济学家蒂芙尼·威尔丁(Tiffany Wilding)表示:“虽然央行在降低通胀方面取得了初步进展,但央行一把手总体上仍然面临着艰难的平衡。如果财政政策没有做好准备,我们就会看到增长环境变得更加不确定,周期性下行风险正在加剧。” 大华银行表示,仍然保持对黄金的积极展望。他们继续认为,随着美联储达到其加息周期的尾声,美国利率将在未来几个月达到顶峰。黄金仍然是投资组合风险的一个重要分散因素。总的来说,他们保持对黄金持积极看法,并预测黄金将在2023年下半年和之后的交易中超过2000美元/盎司,在2024年上半年进一步上升到2100美元/盎司。 技术面来看,黄金交易短线仍略微偏向多头,小时图上看,金价上方阻力看向1930美元和1939美元,分别是1968美元-1893美元下行区间的50%斐波那契回档位和61.8%斐波那契回档位。不过,还需聚焦周四凌晨公布的美国6月会议纪要,本交易日金价偏向震荡运行。在顶破100日均线前,仍需提防金价重回跌势的可能性,如果失守5日均线,则削弱短线看涨信号,进一步支撑在1900关口,如果进一步失守该支撑,则增加后市看空信号。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 周二国际金价走高,现货黄金上涨0.26%至1926.47美元/盎司后处于窄幅震荡区间。由于恰逢美国独立日假期,市场交投清淡。因一些交易员押注近期尤指本周一的制造业数据,疲软的美国经济数据可能促使美联储重新考虑利率路径,同时也为本周稍晚出炉的美联储6月会议纪要和美国6月非农就业报告做好准备。 市场关注即将在周四即7月6日凌晨公布的美联储6月会议纪要,以获取有关美联储未来加息路径的更多线索。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,导致价格压力继续减弱。人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。同时美债收益率维持强势,令多头有所顾忌。 ABC Refinery全球主管Nicholas Frappell表示:“目前黄金面临的不利因素是,美联储预计将进一步加息50个基点、更多流动性收紧以及在达到最终峰值后一段时间内利率仍将保持高位。”虽然金价在下跌之前可能会回升至1940美元,但美联储利率前景仍然是一个重大拖累。 根据本周一公布的美国ISM制造业PMI数据显示在6月份连续第八个月萎缩,下滑至2020年5月以来的最低水平,这增加了对全球经济衰退的担忧。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,价格压力继续减弱。因此,人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。值得回顾的是,上周五美国经济分析局报告称,5月份PCE价格指数年率从前值4.3%降至3.8%,美国核心PCE价格指数从4月份的4.7%降至4.6%,同样支持以上结论。 尽管周一公布的美国经济数据表现不佳,但市场仍然认为美联储在7月加息的可能性很高,周一的数据显示美国就业市场继续表现出弹性,强劲的劳动力市场和实际收入增长将继续支持消费。道明证券的经济学家称,美联储7月再加25个基点的概率很大。尽管投资者担心美国经济不景气,但核心通胀年率仍超过美联储目标的两倍。事实上,期货市场对7月再次加息25个基点的概率定价很高。最近的数据表明,利率将在曲线的前端走高,并在一段时间内保持在高位,这意味着黄金将没有理由很快大幅走高。 但根据CME的“联储观察”工具,投资者预计美联储下半年仅加息一次,即7月份加息25个基点,然后利率保持在5.25%-5.50%区间,直到2024年5月降息。美联储主席鲍威尔此前表示,预计下半年将至少在加息两次(共50个基点)。 法国巴黎银行研究主管Manishi Raychaudhuri表示,美联储货币政策前景仍存在不确定性。6月会议纪要将于本周晚些时候公布,可能会提供有关政策方向的更多线索,但也会带来一些波动。“如果美联储像市场普遍预期的那样过度收紧政策,并决定再加息至少两次,那么人们就会担心经济衰退可能比现在预测的更为严重。” 太平洋投资管理公司(PIMCO)的经济学家蒂芙尼·威尔丁(Tiffany Wilding)表示:“虽然央行在降低通胀方面取得了初步进展,但央行一把手总体上仍然面临着艰难的平衡。如果财政政策没有做好准备,我们就会看到增长环境变得更加不确定,周期性下行风险正在加剧。” 大华银行表示,仍然保持对黄金的积极展望。他们继续认为,随着美联储达到其加息周期的尾声,美国利率将在未来几个月达到顶峰。黄金仍然是投资组合风险的一个重要分散因素。总的来说,他们保持对黄金持积极看法,并预测黄金将在2023年下半年和之后的交易中超过2000美元/盎司,在2024年上半年进一步上升到2100美元/盎司。 技术面来看,黄金交易短线仍略微偏向多头,小时图上看,金价上方阻力看向1930美元和1939美元,分别是1968美元-1893美元下行区间的50%斐波那契回档位和61.8%斐波那契回档位。不过,还需聚焦周四凌晨公布的美国6月会议纪要,本交易日金价偏向震荡运行。在顶破100日均线前,仍需提防金价重回跌势的可能性,如果失守5日均线,则削弱短线看涨信号,进一步支撑在1900关口,如果进一步失守该支撑,则增加后市看空信号。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
20230705每日市场分析
2023/07/05 每日市场分析 点击此处展开报告 更多内容
7月4日财经关注:澳联储7月意外暂停加息
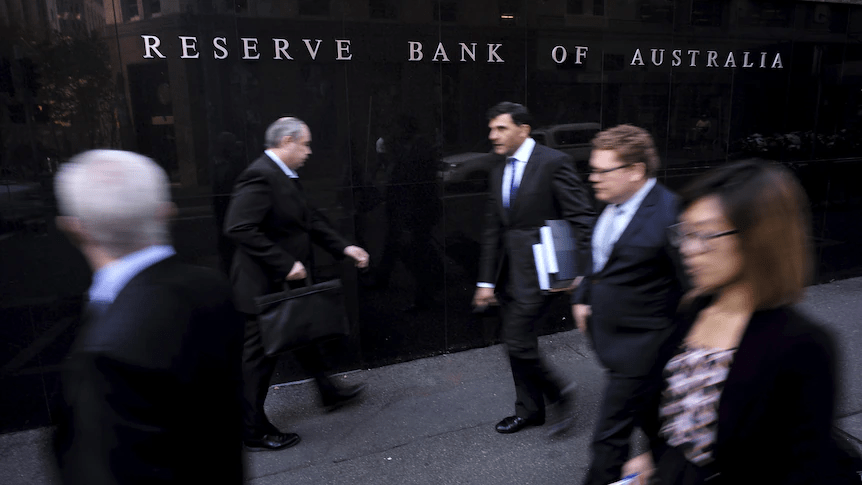
7月4日财经关注:澳联储7月意外暂停加息 7月4日财经关注:澳联储7月意外暂停加息 2023/07/04 编辑:Clanquire Facebook Youtube Linkedin statement of events This Tuesday, the Reserve Bank of Australia decided to suspend interest rate hikes and unexpectedly kept interest rates unchanged at 4.1%. After the announcement of the decision, the Australian dollar fell about 40 points against the US dollar in the short term to around 0.6643, […]
20230704每日市场分析
2023/07/04 每日市场分析 点击此处展开报告 更多内容
7月3日财经关注:超级周前瞻
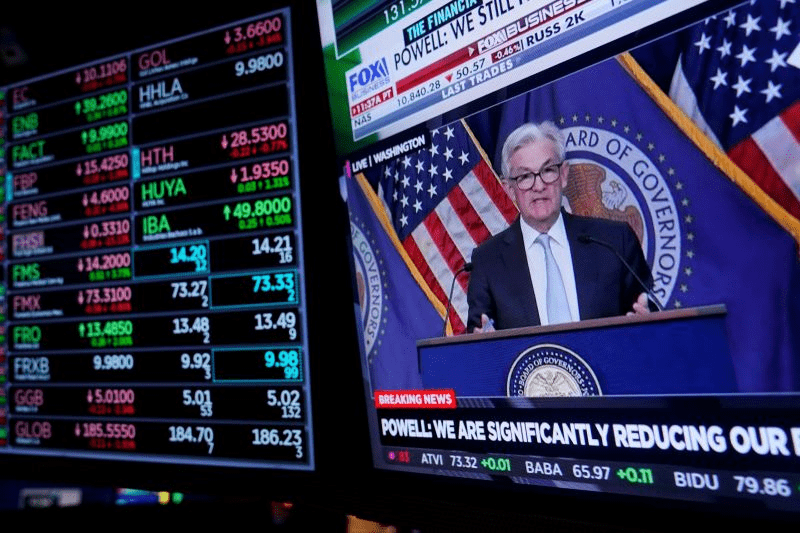
7月3日财经关注:超级周前瞻 7月3日财经关注:超级周前瞻 2023/07/03 编辑:Clanquire Facebook Youtube Linkedin 本周周一美元指数窄幅震荡,目前交投于102.96附近。上周五美元指数冲高回落,盘中一度创近两周半高点至103.55附近,但PCE等数据出炉后,美元指数大幅走弱,并回吐了上周四的全部涨幅,因为数据显示美国通胀增速放缓而且美国消费者支出降温,使人们对美联储对抗通胀的潜在激进程度产生一些怀疑。再加上上周美债收益率也小幅走弱,给金价提供反弹机会。但周一美债收益率小幅上涨,目前已经收复了上周五大部分跌幅。美国10年期国债收益率目前交投于3.838%附近,涨幅约0.5%,上周五该收益率下跌0.83%,收报0.819%,盘中一度创三个半月新高至3.893%。 周一现货黄金窄幅,目前交投于1915.02美元/盎司附近,因市场仍预计美联储加息路径偏鹰派。上周五由于多种数据不利于美元,金价大幅反弹,一度创三个交易日新高至1922.61美元/盎司,收报1919.02美元/盎司。这一方面是由于美国PCE数据弱于预期而且消费者支出在5月放缓,在借贷成本提高的情况下,家庭减少购买新的轻型卡车和其他耐用制成品,这表明经济在第二季度失去了一些动能。 经济学家表示,虽然商务部上周五公布的报告显示,5月年通胀率降至逾两年来最低,但核心价格压力仍太大,无法阻止美联储在7月恢复加息。到目前为止,通胀仍高于美联储2%的目标。满地可银行资本市场高级经济学家Sal Guatieri表示:“最近消费者支出停滞和通胀数据略微改善的消息支持了美联储本月跳过加息的决定,但核心价格涨势仍具粘性,可能需要联储在7月再次踩下刹车。”世企研首席经济学家Dana Peterson表示:“鉴于通胀顽固,以及强劲的就业市场和不断上升的实际收入等继续支持消费者支出,我们预计(美联储)至少还会再升息一次,并为进一步升息留有余地。” 随着消费支出趋软,通胀有所缓解。美联储在制定货币政策时会选择追踪的个人消费支出(PCE)物价指数在4月环比上升0.4%之后,5月上升0.1%。5月PCE物价指数同比上升3.8%,这是2021年4月以来最小的同比增幅,4月为同比上升4.3%。不过,核心物价压力仍颇具粘性。扣除波动较大的食品和能源部分,核心PCE物价指数5月环比攀升0.3%,4月升幅为0.4%;5月同比上升4.6%,4月为上升4.7%。 本周将迎来一个超级周,也称美国超级财报周,本周将集中公布一系列经济数据和事件风险。周一有ISM制造业和非制造业PMI数据,如果大势所趋恢复至50以上,美元可能会继续保持对其竞争对手的弹性。周三,美联储将发布6月政策会议的记录。会议纪要可能显示一些决策者不排除早在7月份就恢复加息的可能性,这与美联储官员早前发布的各种鹰派讲话一致。同时,对通胀前景持乐观态度可能会损害美元。 周四将出炉美国6月ISM非制造业PMI数据、“小非农”美国6月ADP就业报告、美国美国初请失业金变动和美国5月JOLTs职位空缺数据,美联储票委、纽约联储主席威廉姆斯和达拉斯联储主席洛根参加央行研究协会(CEBRA)2023年年会的讨论。 周五,美国劳工统计局将发布6月份的就业报告,该报告预计将显示非农就业人数增加20万。美联储决策者最近承认,劳动力市场出现了一些疲软。但鲍威尔在上周表示,在美国,每个失业者仍有大约1.7个职位空缺,突显出劳动力供求之间持续的不平衡。投资者将从就业数据的表现进一步预测后半年美联储还会继续加息与否。另一方面,一份令人失望的就业报告可能会使人们对美联储放松政策的预期重新抬头,并导致美国国债收益率转跌,在这种情况下,金价将有望获得反弹机会。 目前市场对美联储7月份加息预期仍然较高,调查显示,分析师对黄金后市走势分歧较大,而看空黄金后市的散户比例略高一些。根据CME的Fedwatch工具,投资者认为7月加息25个基点的可能性为84%,11月有可能再加息25个基点,使利率达到5.5%-5.75%,然后在2024年降息。 本交易日恰逢美国独立日假期,美国股市提前休市,估计黄金市场纽约时段尾盘交投也会受到限制,但日内将出炉美国6月份ISM制造业PMI数据,投资者仍需重点关注,另外,需要留意欧美国家6月制造业PMI数据终值。明日,即本周二为美国独立日,美国股市休市,黄金市场提前休市。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 本周周一美元指数窄幅震荡,目前交投于102.96附近。上周五美元指数冲高回落,盘中一度创近两周半高点至103.55附近,但PCE等数据出炉后,美元指数大幅走弱,并回吐了上周四的全部涨幅,因为数据显示美国通胀增速放缓而且美国消费者支出降温,使人们对美联储对抗通胀的潜在激进程度产生一些怀疑。再加上上周美债收益率也小幅走弱,给金价提供反弹机会。但周一美债收益率小幅上涨,目前已经收复了上周五大部分跌幅。美国10年期国债收益率目前交投于3.838%附近,涨幅约0.5%,上周五该收益率下跌0.83%,收报0.819%,盘中一度创三个半月新高至3.893%。 周一现货黄金窄幅,目前交投于1915.02美元/盎司附近,因市场仍预计美联储加息路径偏鹰派。上周五由于多种数据不利于美元,金价大幅反弹,一度创三个交易日新高至1922.61美元/盎司,收报1919.02美元/盎司。这一方面是由于美国PCE数据弱于预期而且消费者支出在5月放缓,在借贷成本提高的情况下,家庭减少购买新的轻型卡车和其他耐用制成品,这表明经济在第二季度失去了一些动能。 经济学家表示,虽然商务部上周五公布的报告显示,5月年通胀率降至逾两年来最低,但核心价格压力仍太大,无法阻止美联储在7月恢复加息。到目前为止,通胀仍高于美联储2%的目标。满地可银行资本市场高级经济学家Sal Guatieri表示:“最近消费者支出停滞和通胀数据略微改善的消息支持了美联储本月跳过加息的决定,但核心价格涨势仍具粘性,可能需要联储在7月再次踩下刹车。”世企研首席经济学家Dana Peterson表示:“鉴于通胀顽固,以及强劲的就业市场和不断上升的实际收入等继续支持消费者支出,我们预计(美联储)至少还会再升息一次,并为进一步升息留有余地。” 随着消费支出趋软,通胀有所缓解。美联储在制定货币政策时会选择追踪的个人消费支出(PCE)物价指数在4月环比上升0.4%之后,5月上升0.1%。5月PCE物价指数同比上升3.8%,这是2021年4月以来最小的同比增幅,4月为同比上升4.3%。不过,核心物价压力仍颇具粘性。扣除波动较大的食品和能源部分,核心PCE物价指数5月环比攀升0.3%,4月升幅为0.4%;5月同比上升4.6%,4月为上升4.7%。 本周将迎来一个超级周,也称美国超级财报周,本周将集中公布一系列经济数据和事件风险。周一有ISM制造业和非制造业PMI数据,如果大势所趋恢复至50以上,美元可能会继续保持对其竞争对手的弹性。周三,美联储将发布6月政策会议的记录。会议纪要可能显示一些决策者不排除早在7月份就恢复加息的可能性,这与美联储官员早前发布的各种鹰派讲话一致。同时,对通胀前景持乐观态度可能会损害美元。 周四将出炉美国6月ISM非制造业PMI数据、“小非农”美国6月ADP就业报告、美国美国初请失业金变动和美国5月JOLTs职位空缺数据,美联储票委、纽约联储主席威廉姆斯和达拉斯联储主席洛根参加央行研究协会(CEBRA)2023年年会的讨论。 周五,美国劳工统计局将发布6月份的就业报告,该报告预计将显示非农就业人数增加20万。美联储决策者最近承认,劳动力市场出现了一些疲软。但鲍威尔在上周表示,在美国,每个失业者仍有大约1.7个职位空缺,突显出劳动力供求之间持续的不平衡。投资者将从就业数据的表现进一步预测后半年美联储还会继续加息与否。另一方面,一份令人失望的就业报告可能会使人们对美联储放松政策的预期重新抬头,并导致美国国债收益率转跌,在这种情况下,金价将有望获得反弹机会。 目前市场对美联储7月份加息预期仍然较高,调查显示,分析师对黄金后市走势分歧较大,而看空黄金后市的散户比例略高一些。根据CME的Fedwatch工具,投资者认为7月加息25个基点的可能性为84%,11月有可能再加息25个基点,使利率达到5.5%-5.75%,然后在2024年降息。 本交易日恰逢美国独立日假期,美国股市提前休市,估计黄金市场纽约时段尾盘交投也会受到限制,但日内将出炉美国6月份ISM制造业PMI数据,投资者仍需重点关注,另外,需要留意欧美国家6月制造业PMI数据终值。明日,即本周二为美国独立日,美国股市休市,黄金市场提前休市。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。