7月21日财经关注:初请失业金提振美元
7月21日财经关注:初请失业金数据提振美元 7月21日财经关注:初请失业金数据提振美元 2023/07/21 编辑:Clan Facebook Youtube Linkedin 事件陈述 隔夜美国初请失业金人数低于市场预期,对美联储进一步加息的押注有所增加,提振美元,美元和美债收益率均涨至一周高位,令金价远离近两个月高点附近的多重阻力位。周五现货黄金窄幅震荡,目前交投于1972.88美元/盎司附近。 事件原因及分析 美国劳工部周四公布初请失业金人数连续第二周下降,引发对今年经济能够避免衰退的谨慎乐观情绪。最近公布的数据显示6月通胀有所缓解。劳动力市场的强劲表现也支持了薪资上涨,帮助消费支出继续稳步增长。截至7月15日当周,经季节性调整后初请州失业金的人数减少9000人,为22.8万人,为5月中旬以来的最低水平。经济学家此前预测上周初请人数为24.2万人。失业金报告显示,截至7月8日当周,衡量招聘情况的续请失业金人数增加3.3万人,达到175.4 万人。从历史上看,目前续请失业金人数处于较低水平,这表明一些下岗人员迅速找到工作 牛津经济研究院首席美国经济学家Michael Pearce表示:“大部分疲软都出现在少数基于信心的指标上,经济衰退的信号并不像看上去那么强烈。” “警示经济衰退将要来临的阴云已经散去,企业裁员人数也有所回落,”FWDBONDS首席经济学家Christopher Rupkey称,“如果真出现经济衰退,那也是一场没有太多工作岗位流失的衰退。据我们所知,在经济史上还没有出现过这样的衰退,所以短期内一定不会陷入衰退。” 该数据显示目前美国的劳动力市场乃至美国经济仍具有强韧的特性,足够支持美国在未来进一步加息。市场对美联储的进一步加息的押注增加,美联储在普遍预期的下周加息25个基点后继续加息的概率提高,提振美元和美债收益率。美元指数最高触及100.97,为7月12日以来新高,收报100.83。数据公布后,10年期国债收益率急升,盘中一度创7月12日以来新高至3.876%,盘尾报3.846%,较周三收盘时上涨10.4个基点。对利率敏感的两年期国债收益率也受数据推动上涨,盘尾报4.825%,比周三收盘时上涨7.1个基点。 虽然劳动力市场保持韧性,但房地产行业和制造业仍在挣扎。全美不动产协会(NAR)发布的报告显示,经季节性因素调整后6月成屋销售下降3.3%,年率为416万户,为1月以来的最低水平。市场上房屋供应常年短缺,加之抵押贷款利率处于高位,正在给销售造成拖累。由于供应紧张,房价环比再次攀升。美国住宅贷款抵押机构房贷美(Freddie Mac)的数据显示,30年期固定抵押贷款的平均利率目前略低于7%,这可能将首次购房者挤出市场。大多数房主的抵押贷款利率低于5%,这意味着他们没有卖房的动力。上月的销售量是2009年次贷危机以来的最低6月销售量。 市场认为美联储在普遍预期的下周加息25个基点后继续加息的概率提高。经济学家对于欧洲央行是否加息仍存在分歧。英国6月物价同比涨幅放缓至7.9%的逾一年最小,这可能会减轻英国央行继续大幅加息的压力。 “市场一直在寻找美国裁员的迹象,但根本没有出现,”ForexLive首席货币分析师Adam Button称。“最新的初请失业金人数再次凸显出,美国劳动力市场非常强劲,美联储仍有更多工作要做。” High Ridge Futures金属交易主管David Meger说:“收益率和美元实际上已经略有反弹,因此我们看到给黄金带来了轻微的反向效应。而且,短期来看,2000美元区域对黄金市场来说是一个挑战。” 另一方面,俄方在退出协议后,每晚都向乌克兰两个最大港口城市,敖德萨和尼古拉耶夫发射导弹。俄罗斯连续第三晚空袭乌克兰港口,并对驶往乌克兰的船只发出威胁,基辅也作出了同样回应。本周四的袭击似乎最为严重,俄罗斯军方发出了迄今为止最明确的威胁,宣布将从周四上午开始把所有前往乌克兰的船只视为可能载有军事物资,并将这些船只的船旗国视为乌克兰一方的参与方。目前黑海局势升级,俄方宣布黑海部分海域不安全,令全球谷物市场动荡。据报道,至少有27名平民在港口空袭中受伤,空袭导致建筑物起火。英国驻联合国代表团表示,联合国安理会将于周五开会,讨论俄罗斯退出黑海谷物出口协议将导致的“人道主义后果”。 同时,印度莫迪政府周四下令禁止一种出口量最大的大米类别的出口,此举将使该国大米出口减少约一半,从而引发了对全球粮食价格进一步上涨的担忧。大米出口商协会主席B.V. Krishna Rao告诉记者,“印度将给全球大米市场造成的干扰将远远超过乌克兰因俄罗斯入侵而对小麦市场造成的干扰”。 尽管对美联储在7月会议后暂停加息的预期仍在,俄乌地缘局势紧张,全球粮食危机担忧升温,仍给金价提供支撑。但技术面短线看空信号有所增加,投资者需要警惕金价的短线见顶风险。投资者将重点关注美联储主席鲍威尔在下周三利率决定公布后的发言,以寻找是否可能在9月再次加息的新线索。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 事件陈述 隔夜美国初请失业金人数低于市场预期,对美联储进一步加息的押注有所增加,提振美元,美元和美债收益率均涨至一周高位,令金价远离近两个月高点附近的多重阻力位。周五现货黄金窄幅震荡,目前交投于1972.88美元/盎司附近。 事件原因及分析 美国劳工部周四公布初请失业金人数连续第二周下降,引发对今年经济能够避免衰退的谨慎乐观情绪。最近公布的数据显示6月通胀有所缓解。劳动力市场的强劲表现也支持了薪资上涨,帮助消费支出继续稳步增长。截至7月15日当周,经季节性调整后初请州失业金的人数减少9000人,为22.8万人,为5月中旬以来的最低水平。经济学家此前预测上周初请人数为24.2万人。失业金报告显示,截至7月8日当周,衡量招聘情况的续请失业金人数增加3.3万人,达到175.4 万人。从历史上看,目前续请失业金人数处于较低水平,这表明一些下岗人员迅速找到工作 牛津经济研究院首席美国经济学家Michael Pearce表示:“大部分疲软都出现在少数基于信心的指标上,经济衰退的信号并不像看上去那么强烈。” “警示经济衰退将要来临的阴云已经散去,企业裁员人数也有所回落,”FWDBONDS首席经济学家Christopher Rupkey称,“如果真出现经济衰退,那也是一场没有太多工作岗位流失的衰退。据我们所知,在经济史上还没有出现过这样的衰退,所以短期内一定不会陷入衰退。” 该数据显示目前美国的劳动力市场乃至美国经济仍具有强韧的特性,足够支持美国在未来进一步加息。市场对美联储的进一步加息的押注增加,美联储在普遍预期的下周加息25个基点后继续加息的概率提高,提振美元和美债收益率。美元指数最高触及100.97,为7月12日以来新高,收报100.83。数据公布后,10年期国债收益率急升,盘中一度创7月12日以来新高至3.876%,盘尾报3.846%,较周三收盘时上涨10.4个基点。对利率敏感的两年期国债收益率也受数据推动上涨,盘尾报4.825%,比周三收盘时上涨7.1个基点。 虽然劳动力市场保持韧性,但房地产行业和制造业仍在挣扎。全美不动产协会(NAR)发布的报告显示,经季节性因素调整后6月成屋销售下降3.3%,年率为416万户,为1月以来的最低水平。市场上房屋供应常年短缺,加之抵押贷款利率处于高位,正在给销售造成拖累。由于供应紧张,房价环比再次攀升。美国住宅贷款抵押机构房贷美(Freddie Mac)的数据显示,30年期固定抵押贷款的平均利率目前略低于7%,这可能将首次购房者挤出市场。大多数房主的抵押贷款利率低于5%,这意味着他们没有卖房的动力。上月的销售量是2009年次贷危机以来的最低6月销售量。 市场认为美联储在普遍预期的下周加息25个基点后继续加息的概率提高。经济学家对于欧洲央行是否加息仍存在分歧。英国6月物价同比涨幅放缓至7.9%的逾一年最小,这可能会减轻英国央行继续大幅加息的压力。 “市场一直在寻找美国裁员的迹象,但根本没有出现,”ForexLive首席货币分析师Adam Button称。“最新的初请失业金人数再次凸显出,美国劳动力市场非常强劲,美联储仍有更多工作要做。” High Ridge Futures金属交易主管David Meger说:“收益率和美元实际上已经略有反弹,因此我们看到给黄金带来了轻微的反向效应。而且,短期来看,2000美元区域对黄金市场来说是一个挑战。” 另一方面,俄方在退出协议后,每晚都向乌克兰两个最大港口城市,敖德萨和尼古拉耶夫发射导弹。俄罗斯连续第三晚空袭乌克兰港口,并对驶往乌克兰的船只发出威胁,基辅也作出了同样回应。本周四的袭击似乎最为严重,俄罗斯军方发出了迄今为止最明确的威胁,宣布将从周四上午开始把所有前往乌克兰的船只视为可能载有军事物资,并将这些船只的船旗国视为乌克兰一方的参与方。目前黑海局势升级,俄方宣布黑海部分海域不安全,令全球谷物市场动荡。据报道,至少有27名平民在港口空袭中受伤,空袭导致建筑物起火。英国驻联合国代表团表示,联合国安理会将于周五开会,讨论俄罗斯退出黑海谷物出口协议将导致的“人道主义后果”。 […]
7月14日财经关注:美国PPI数据降温通胀,提振金价至高位
7月14日财经关注:美国PPI数据降温通胀,提振金价至高位 7月13日财经关注:CPI数据低于预期,拖累美元 2023/07/14 编辑:Clan Facebook Youtube Linkedin The U.S. June PPI data was released overnight, which is the producer price index. When producers charge higher prices for products and services, higher cost inflation will be passed on to consumers. This data, like CPI data, can be used as an important indicator of inflation levels. The […]
7月13日财经关注:CPI数据低于预期,拖累美元
7月13日财经关注:CPI数据低于预期,拖累美元 7月13日财经关注:CPI数据低于预期,拖累美元 2023/07/13 编辑:Clan Facebook Youtube Linkedin 周三晚美国公布6月CPI数据,整体与核心通胀年率均超预期走低。数据显示,美国6月整体CPI年率录得3%,创2021年3月以来新低,预期值和前值分别为3.1%和4%;美国6月核心CPI年率录得4.80%,创2021年11月以来新低,预期值和前值分别为5%和5.3%。市场解读数据显示美国通胀降温,提振了市场对美联储可能比之前想象的更早结束加息周期的希望,国际金价跳涨,一度升至6月20日近三周以来新高1959美元/盎司,逼近55日均线和1960关口双重阻力,但随后回吐日内多数涨势。 美国通胀放缓的趋势可能对未来几个月的政策走向至关重要。美联储在6月份维稳利率,但此后的政策路径至今充满悬疑。美联储主席鲍威尔多次表示,年内至少还有两次各25个基点加息。考虑到过去几周普遍高于预期的经济活动积累以及美联储再次加息的明确倾向,目前的通胀仍显著高于美联储2%的目标。多位美联储官员本周表示,央行可能需要进一步加息才能确保物价增速回落到美联储2%的目标。一些美联储成员在周一(7月10日)表示,央行即将结束货币政策紧缩,但纽约联储主席威廉姆斯周二(7月11日)重申,央行尚未完成提高短期利率目标的工作。根据CME的工具,市场认为美联储在7月25日至26日的政策会议上加息25个基点的可能性为92%。此后,利率将保持在5.25%-5.50%区间,直到2024年3月降息。 富国银行的Pugliese表示:“随着进入下半年,美联储政策制定者敏锐地意识到,核心通胀应该开始放缓,他们希望在数据中看到这一点。”但他表示,如果没有,那么美联储可能不得不重新制定计划。以Carl Riccadonna为首的法国巴黎银行经济学家团队写道,6月CPI报告无论如何都不太可能阻止美联储在本月晚些时候加息。“但接下来几个月的进一步相对温和的数据,加上劳动力市场疲软预期,应该会减轻7月份之后收紧政策的紧迫性。” 旧金山联储主席戴利(Mary Daly)表示,加息过少的风险仍然大于加息过多的风险。克利夫兰联储主席梅斯特重申,美联储需要进一步收紧货币政策以降低通胀。美联储负责监管的副主席迈克尔·巴尔周一表示,他们还有一些工作要做,他认为已经很接近(完成加息)。亚特兰大联储主席拉斐尔·博斯蒂克重申观点,即美联储可以对利率保持“耐心”,并允许现有的限制性政策来降低通胀,无需央行采取进一步行动。 美联储重启加息无疑会加剧人们对经济增长即将出现更严重放缓的担忧。上周公布的6月非农就业报告创2021年12月以来新低,这可能为后续一系列数据的潜在疲软奠定了基础,但6月时薪年率意外走高至4.40%,远高于美联储认为合理的3.5%。美元指数似乎会有更多下行空间,因为紧张的劳动力市场状况正在降温,而且在汽油价格下降的情况下,通胀压力预计将进一步冷却。10年期美债收益率已从上周录得的去年11月上旬以来高位近4.1%下降到3.94%附近。 先锋集团高级国际经济学家安德鲁·帕特森表示:“就业和工资增长放缓将是通胀降低的关键,但强劲的6月工资数据尚未表明该组成部分出现好转。”澳新银行则表示,美联储需要看到除住房之外的核心服务业通胀进一步放缓,才能有信心确认通胀可持续地回落至2%。要实现这一目标,薪资增长需要随着劳动力市场状况进一步疲软。 牛津经济研究院美国经济学家奥伦·克拉奇金认为:“虽然7月份再次加息将增加经济衰退的可能性,但政策制定者似乎愿意做出权衡。他们依赖数据的方法意味着,他们将等到绝对确保通胀已经开始走上坚定而明确的通往2%的道路,才会考虑放松政策。” 美联储加息尾声叠加美国经济增长放缓预期,拖累美元,提振黄金多头。美元周三跌势1.05%,为1月底以来最大单日跌幅,也是连续五个交易日收跌,周四美元延续隔夜跌势,美元指数小幅下探一度刷新逾一年多的至100.44,目前交投于100.51附近。10年期国债收益率从数据公布前的3.945%左右降至3.861%,周三收跌3.06%,为连续三个交易日下跌,该收益率上周五触及八个月高点4.094%。对利率敏感的两年期国债收益率周三从4.845%左右降至4.742%。上周四该收益率达到5.12%,为2007年6月以来最高。 独立金属交易商Tai Wong表示,“CPI数据低于预期,黄金跃升逾10美元,市场希望7月加息可能是本轮加息周期中的最后一次。如果黄金能向上突破50日移动均线1960美元,将推动更多看涨押注。” 本交易日需关注美国6月PPI数据和美国初请失业金人数变动,留意欧洲央行公6月货币政策会议纪要和旧金山联储主席戴利等美联储官员的讲话。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 周三晚美国公布6月CPI数据,整体与核心通胀年率均超预期走低。数据显示,美国6月整体CPI年率录得3%,创2021年3月以来新低,预期值和前值分别为3.1%和4%;美国6月核心CPI年率录得4.80%,创2021年11月以来新低,预期值和前值分别为5%和5.3%。市场解读数据显示美国通胀降温,提振了市场对美联储可能比之前想象的更早结束加息周期的希望,国际金价跳涨,一度升至6月20日近三周以来新高1959美元/盎司,逼近55日均线和1960关口双重阻力,但随后回吐日内多数涨势。 美国通胀放缓的趋势可能对未来几个月的政策走向至关重要。美联储在6月份维稳利率,但此后的政策路径至今充满悬疑。美联储主席鲍威尔多次表示,年内至少还有两次各25个基点加息。考虑到过去几周普遍高于预期的经济活动积累以及美联储再次加息的明确倾向,目前的通胀仍显著高于美联储2%的目标。多位美联储官员本周表示,央行可能需要进一步加息才能确保物价增速回落到美联储2%的目标。一些美联储成员在周一(7月10日)表示,央行即将结束货币政策紧缩,但纽约联储主席威廉姆斯周二(7月11日)重申,央行尚未完成提高短期利率目标的工作。根据CME的工具,市场认为美联储在7月25日至26日的政策会议上加息25个基点的可能性为92%。此后,利率将保持在5.25%-5.50%区间,直到2024年3月降息。 富国银行的Pugliese表示:“随着进入下半年,美联储政策制定者敏锐地意识到,核心通胀应该开始放缓,他们希望在数据中看到这一点。”但他表示,如果没有,那么美联储可能不得不重新制定计划。以Carl Riccadonna为首的法国巴黎银行经济学家团队写道,6月CPI报告无论如何都不太可能阻止美联储在本月晚些时候加息。“但接下来几个月的进一步相对温和的数据,加上劳动力市场疲软预期,应该会减轻7月份之后收紧政策的紧迫性。” 旧金山联储主席戴利(Mary Daly)表示,加息过少的风险仍然大于加息过多的风险。克利夫兰联储主席梅斯特重申,美联储需要进一步收紧货币政策以降低通胀。美联储负责监管的副主席迈克尔·巴尔周一表示,他们还有一些工作要做,他认为已经很接近(完成加息)。亚特兰大联储主席拉斐尔·博斯蒂克重申观点,即美联储可以对利率保持“耐心”,并允许现有的限制性政策来降低通胀,无需央行采取进一步行动。 美联储重启加息无疑会加剧人们对经济增长即将出现更严重放缓的担忧。上周公布的6月非农就业报告创2021年12月以来新低,这可能为后续一系列数据的潜在疲软奠定了基础,但6月时薪年率意外走高至4.40%,远高于美联储认为合理的3.5%。美元指数似乎会有更多下行空间,因为紧张的劳动力市场状况正在降温,而且在汽油价格下降的情况下,通胀压力预计将进一步冷却。10年期美债收益率已从上周录得的去年11月上旬以来高位近4.1%下降到3.94%附近。 先锋集团高级国际经济学家安德鲁·帕特森表示:“就业和工资增长放缓将是通胀降低的关键,但强劲的6月工资数据尚未表明该组成部分出现好转。”澳新银行则表示,美联储需要看到除住房之外的核心服务业通胀进一步放缓,才能有信心确认通胀可持续地回落至2%。要实现这一目标,薪资增长需要随着劳动力市场状况进一步疲软。 牛津经济研究院美国经济学家奥伦·克拉奇金认为:“虽然7月份再次加息将增加经济衰退的可能性,但政策制定者似乎愿意做出权衡。他们依赖数据的方法意味着,他们将等到绝对确保通胀已经开始走上坚定而明确的通往2%的道路,才会考虑放松政策。” 美联储加息尾声叠加美国经济增长放缓预期,拖累美元,提振黄金多头。美元周三跌势1.05%,为1月底以来最大单日跌幅,也是连续五个交易日收跌,周四美元延续隔夜跌势,美元指数小幅下探一度刷新逾一年多的至100.44,目前交投于100.51附近。10年期国债收益率从数据公布前的3.945%左右降至3.861%,周三收跌3.06%,为连续三个交易日下跌,该收益率上周五触及八个月高点4.094%。对利率敏感的两年期国债收益率周三从4.845%左右降至4.742%。上周四该收益率达到5.12%,为2007年6月以来最高。 独立金属交易商Tai Wong表示,“CPI数据低于预期,黄金跃升逾10美元,市场希望7月加息可能是本轮加息周期中的最后一次。如果黄金能向上突破50日移动均线1960美元,将推动更多看涨押注。” 本交易日需关注美国6月PPI数据和美国初请失业金人数变动,留意欧洲央行公6月货币政策会议纪要和旧金山联储主席戴利等美联储官员的讲话。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
7月12日财经关注:美国6月CPI数据来袭
7月12日财经关注:美国6月CPI数据来袭 7月12日财经关注:美国6月CPI数据来袭 2023/07/12 编辑:Clan Facebook Youtube Linkedin 今日晚间将公布一如既往被美联储当局视为通胀指标的6月CPI数据报告,这也是本周市场关注的焦点,因为这份数据报告将对美联储7月是否在会议决议上如之前一系列鹰派发言所表示的进行加息,给予进一步信号。 市场分析师Gary Howes称,美联储任何进一步的加息都将取决于周三的6月份CPI数据,这对金融市场和美元都具有重要意义。,如果美国6月CPI低于预期,可能会导致市场押注美联储可能只会进一步加息一次,这将对收益率和美元构成压力,因为市场押注美联储9月份也会加息,而美联储接下去两次的加息相关的会议决议将在7月26日和9月20日举行。 数据提供商Truflation则预测,美国6月CPI年率未季调为3.1%,尽管它自己的衡量标准依赖于对经济中价格变动的实时评估,实际通胀率低于这一水平。3.1%的通胀预测处于市场预期的中间值,市场预期范围为2.9%至3.4%。事实上,截至2023年7月11日,通货膨胀的CPI指数为2.45%。 Truflation产品主管Oliver Rust表示:“尽管美国劳工统计局报告的通胀仍高于通胀的CPI指数,但看到官方数据接近我们自己的估计,这令人鼓舞。”他表示若CPI降至3.1%,将标志着美联储2%的目标又一次巨大飞跃,比上个月的4%低了近一个百分点。 此前,因市场对美国通胀数据的预期美元及美债收益率回落,美元指数一度下跌0.28%,至101.37,为5月11日以来最低水平。10年期美国国债收益率也下滑至近一周来最低。周三金价小幅冲高触及1940关口,刷新近三周高点。 而多位美联储官员在周一表示,目前可能需要进一步提高利率,以降低仍然过高的通胀,但目前的货币政策紧缩周期已经越来越近尾声。纽约联联储主席威廉姆斯周二在接受采访时表示,美联储尚未完成提高其短期利率目标的工作。 投资者目前等待今晚公布的6月份通胀数据,经济学家预计,消费者物价指数(CPI)继5月份上涨4%后,将上升3.1%,而核心CPI预计将从5.3%降至5%。根据CME的Fedwatch工具,市场认为美联储在7月25-26日的政策会议上加息25个基点的可能性为92% 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 今日晚间将公布一如既往被美联储当局视为通胀指标的6月CPI数据报告,这也是本周市场关注的焦点,因为这份数据报告将对美联储7月是否在会议决议上如之前一系列鹰派发言所表示的进行加息,给予进一步信号。 市场分析师Gary Howes称,美联储任何进一步的加息都将取决于周三的6月份CPI数据,这对金融市场和美元都具有重要意义。,如果美国6月CPI低于预期,可能会导致市场押注美联储可能只会进一步加息一次,这将对收益率和美元构成压力,因为市场押注美联储9月份也会加息,而美联储接下去两次的加息相关的会议决议将在7月26日和9月20日举行。 数据提供商Truflation则预测,美国6月CPI年率未季调为3.1%,尽管它自己的衡量标准依赖于对经济中价格变动的实时评估,实际通胀率低于这一水平。3.1%的通胀预测处于市场预期的中间值,市场预期范围为2.9%至3.4%。事实上,截至2023年7月11日,通货膨胀的CPI指数为2.45%。 Truflation产品主管Oliver Rust表示:“尽管美国劳工统计局报告的通胀仍高于通胀的CPI指数,但看到官方数据接近我们自己的估计,这令人鼓舞。”他表示若CPI降至3.1%,将标志着美联储2%的目标又一次巨大飞跃,比上个月的4%低了近一个百分点。 此前,因市场对美国通胀数据的预期美元及美债收益率回落,美元指数一度下跌0.28%,至101.37,为5月11日以来最低水平。10年期美国国债收益率也下滑至近一周来最低。周三金价小幅冲高触及1940关口,刷新近三周高点。 而多位美联储官员在周一表示,目前可能需要进一步提高利率,以降低仍然过高的通胀,但目前的货币政策紧缩周期已经越来越近尾声。纽约联联储主席威廉姆斯周二在接受采访时表示,美联储尚未完成提高其短期利率目标的工作。 投资者目前等待今晚公布的6月份通胀数据,经济学家预计,消费者物价指数(CPI)继5月份上涨4%后,将上升3.1%,而核心CPI预计将从5.3%降至5%。根据CME的Fedwatch工具,市场认为美联储在7月25-26日的政策会议上加息25个基点的可能性为92% 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
7月10日财经关注:非农数据疲软,聚焦美联储经济褐皮书
7月10日财经关注:非农数据疲软,聚焦美联储经济褐皮书 7月10日财经关注:非农数据疲软,聚焦美国经济褐皮书 2023/07/10 编辑:Clan Facebook Youtube Linkedin 上周五劳工部的数据显示,上个月的非农就业岗位数据远低于预期,但在工资增长相当强劲的情况下,失业率从七个月的高位回落,美国劳动力市场韧性减弱的迹象令美联储长时间维持高利率的前景降低,打压美联储加息预期。 因此数据公布后,指标10年期美国公债收益率从四个多月的峰值回落,而美元在数据公布后下滑0.9%至两周多的低点,收报102.28价格位置附近。美国就业增长放缓对黄金来说是个好消息,因为这可能会消除今年还要加息两次的必要性,也是美联储主席鲍威尔在6月份多次做出的承诺,从而使得黄金对其他货币持有者具有吸引力。交易员坚持押注美联储将在本月加息,但对此后加息的可能性越来越存疑。 上周五的报告中表示,美国经济6月增加的就业岗位为两年半来以来最少,报告还显示4月和5月的就业增幅比之前报告的少11万个。出于经济原因从事兼职工作的人数跳增也表明劳动力市场疲软,但有分析师指出上个月的就业放缓幅度还不足以阻止美联储在7月加息,就业增长步伐依然强劲,且通胀仍是美联储目标水平的两倍,本月美联储加息的可能性很大。 凯投宏观副首席美国经济学家Andrew Hunter表示:“尽管就业增长放缓将受到美联储官员的欢迎,尤其是在报告的ADP指标(似乎具有误导性)的激增令人担忧之后。这不太可能阻止美联储在本月晚些时候再次加息,尤其是在工资增长的下行趋势似乎正在停滞的情况下。” 荷兰国际银行经济学家曾指出,第三季度是美元将决定性地转为走低的时期。但到了7月,他们预计美元的跌势将长时间停滞。荷兰国际银行表示,今年夏天美元要实现决定性的、持续性的下跌,可能还为时过早。短期美元汇率的下跌现在看来更有可能出现在第四季度和2024年初,这意味着欧元兑美元今年夏天可能主要会在1.08-1.10区间附近反弹,且没有非常明确的方向性,然后在年底前决定性地转为走高至1.15。 Boutros说:“市场预计7月份加息的可能性为92%。但预计只有一次加息,而美联储却发出了两次加息的信号。如果情况发生变化,可能会限制金价的上行空间。” Bannockburn Global Forex首席市场策略师Marc Chandler表示,市场正关注将于下周发布的消费者物价指数(CPI),该指数可能显示通胀率放缓至3.1%。这将降低美联储在7月底加息后再次加息的可能性。“这是一个拐点,6月下半月美元的上涨是一次逆势调整,美元去年9月至10月开始的潜在下跌趋势将恢复。” 黄金对美国利率上升很敏感,利率上升增加了持有黄金的机会成本。上周五美元受到打击,在上周末支撑了金价,美元指数收盘报102.27,当天下跌0.87%。然而,分析师们表示,尽管金价上周五上涨逾20美元,但黄金市场尚未证明其看跌趋势已经结束。分析师们正在密切关注本周将要公布的6月份通胀报告,认为这可能会是一个引发因素。 纽约独立金属交易商Tai Wong说, “黄金买盘保持稳固,甚至在该数据之前就已经交易走高。今天的报告给了多头一些安慰,至少是短期的,黄金应该能够持于1910美元以上,但真正的考验是1950-60美元的水平,100和200日移动均线在此交汇。该报告并没有软到足以支撑反弹到那种水平。” 本周聚焦周三即将公布的美国通胀指标CPI数据以及美联储官员讲话,以寻求更多美联储加息信号。关注市场对美联储加息预期的变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 上周五劳工部的数据显示,上个月的非农就业岗位数据远低于预期,但在工资增长相当强劲的情况下,失业率从七个月的高位回落,美国劳动力市场韧性减弱的迹象令美联储长时间维持高利率的前景降低,打压美联储加息预期。 因此数据公布后,指标10年期美国公债收益率从四个多月的峰值回落,而美元在数据公布后下滑0.9%至两周多的低点,收报102.28价格位置附近。美国就业增长放缓对黄金来说是个好消息,因为这可能会消除今年还要加息两次的必要性,也是美联储主席鲍威尔在6月份多次做出的承诺,从而使得黄金对其他货币持有者具有吸引力。交易员坚持押注美联储将在本月加息,但对此后加息的可能性越来越存疑。 上周五的报告中表示,美国经济6月增加的就业岗位为两年半来以来最少,报告还显示4月和5月的就业增幅比之前报告的少11万个。出于经济原因从事兼职工作的人数跳增也表明劳动力市场疲软,但有分析师指出上个月的就业放缓幅度还不足以阻止美联储在7月加息,就业增长步伐依然强劲,且通胀仍是美联储目标水平的两倍,本月美联储加息的可能性很大。 凯投宏观副首席美国经济学家Andrew Hunter表示:“尽管就业增长放缓将受到美联储官员的欢迎,尤其是在报告的ADP指标(似乎具有误导性)的激增令人担忧之后。这不太可能阻止美联储在本月晚些时候再次加息,尤其是在工资增长的下行趋势似乎正在停滞的情况下。” 荷兰国际银行经济学家曾指出,第三季度是美元将决定性地转为走低的时期。但到了7月,他们预计美元的跌势将长时间停滞。荷兰国际银行表示,今年夏天美元要实现决定性的、持续性的下跌,可能还为时过早。短期美元汇率的下跌现在看来更有可能出现在第四季度和2024年初,这意味着欧元兑美元今年夏天可能主要会在1.08-1.10区间附近反弹,且没有非常明确的方向性,然后在年底前决定性地转为走高至1.15。 Boutros说:“市场预计7月份加息的可能性为92%。但预计只有一次加息,而美联储却发出了两次加息的信号。如果情况发生变化,可能会限制金价的上行空间。” Bannockburn Global Forex首席市场策略师Marc Chandler表示,市场正关注将于下周发布的消费者物价指数(CPI),该指数可能显示通胀率放缓至3.1%。这将降低美联储在7月底加息后再次加息的可能性。“这是一个拐点,6月下半月美元的上涨是一次逆势调整,美元去年9月至10月开始的潜在下跌趋势将恢复。” 黄金对美国利率上升很敏感,利率上升增加了持有黄金的机会成本。上周五美元受到打击,在上周末支撑了金价,美元指数收盘报102.27,当天下跌0.87%。然而,分析师们表示,尽管金价上周五上涨逾20美元,但黄金市场尚未证明其看跌趋势已经结束。分析师们正在密切关注本周将要公布的6月份通胀报告,认为这可能会是一个引发因素。 纽约独立金属交易商Tai Wong说, “黄金买盘保持稳固,甚至在该数据之前就已经交易走高。今天的报告给了多头一些安慰,至少是短期的,黄金应该能够持于1910美元以上,但真正的考验是1950-60美元的水平,100和200日移动均线在此交汇。该报告并没有软到足以支撑反弹到那种水平。” 本周聚焦周三即将公布的美国通胀指标CPI数据以及美联储官员讲话,以寻求更多美联储加息信号。关注市场对美联储加息预期的变化。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据
7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据 7月7日财经关注:小非农ADP数据远好于预期,市场聚焦今晚非农数据 2023/07/07 编辑:Clan Facebook Youtube Linkedin statement of events Spot gold fluctuated within a narrow range on Friday, currently trading around $1,911.68 per ounce. Better-than-expected U.S. private employment data and other data were released overnight. The tight and strong labor market boosted expectations that the Federal Reserve will further raise interest rates, prompting the […]
7月6日财经关注:美联储讲话巩固加息预期
7月6日财经关注:美联储讲话巩固加息预期 7月6日财经关注:美联储讲话巩固加息预期 2023/07/06 编辑:Clan Facebook Youtube Linkedin statement of events The speeches of Federal Reserve officials early this morning and the minutes of the Federal Reserve’s June meeting strengthened the market’s expectations for the Federal Reserve to raise interest rates in July, causing the U.S. dollar index to rise, closing up 0.25% at 103.35, rising […]
7月5日财经关注:聚焦美联储会议纪要
7月5日财经关注:聚焦美联储会议纪要 7月5日财经关注:聚焦美联储会议纪要 2023/07/05 编辑:Clan Facebook Youtube Linkedin 周二国际金价走高,现货黄金上涨0.26%至1926.47美元/盎司后处于窄幅震荡区间。由于恰逢美国独立日假期,市场交投清淡。因一些交易员押注近期尤指本周一的制造业数据,疲软的美国经济数据可能促使美联储重新考虑利率路径,同时也为本周稍晚出炉的美联储6月会议纪要和美国6月非农就业报告做好准备。 市场关注即将在周四即7月6日凌晨公布的美联储6月会议纪要,以获取有关美联储未来加息路径的更多线索。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,导致价格压力继续减弱。人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。同时美债收益率维持强势,令多头有所顾忌。 ABC Refinery全球主管Nicholas Frappell表示:“目前黄金面临的不利因素是,美联储预计将进一步加息50个基点、更多流动性收紧以及在达到最终峰值后一段时间内利率仍将保持高位。”虽然金价在下跌之前可能会回升至1940美元,但美联储利率前景仍然是一个重大拖累。 根据本周一公布的美国ISM制造业PMI数据显示在6月份连续第八个月萎缩,下滑至2020年5月以来的最低水平,这增加了对全球经济衰退的担忧。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,价格压力继续减弱。因此,人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。值得回顾的是,上周五美国经济分析局报告称,5月份PCE价格指数年率从前值4.3%降至3.8%,美国核心PCE价格指数从4月份的4.7%降至4.6%,同样支持以上结论。 尽管周一公布的美国经济数据表现不佳,但市场仍然认为美联储在7月加息的可能性很高,周一的数据显示美国就业市场继续表现出弹性,强劲的劳动力市场和实际收入增长将继续支持消费。道明证券的经济学家称,美联储7月再加25个基点的概率很大。尽管投资者担心美国经济不景气,但核心通胀年率仍超过美联储目标的两倍。事实上,期货市场对7月再次加息25个基点的概率定价很高。最近的数据表明,利率将在曲线的前端走高,并在一段时间内保持在高位,这意味着黄金将没有理由很快大幅走高。 但根据CME的“联储观察”工具,投资者预计美联储下半年仅加息一次,即7月份加息25个基点,然后利率保持在5.25%-5.50%区间,直到2024年5月降息。美联储主席鲍威尔此前表示,预计下半年将至少在加息两次(共50个基点)。 法国巴黎银行研究主管Manishi Raychaudhuri表示,美联储货币政策前景仍存在不确定性。6月会议纪要将于本周晚些时候公布,可能会提供有关政策方向的更多线索,但也会带来一些波动。“如果美联储像市场普遍预期的那样过度收紧政策,并决定再加息至少两次,那么人们就会担心经济衰退可能比现在预测的更为严重。” 太平洋投资管理公司(PIMCO)的经济学家蒂芙尼·威尔丁(Tiffany Wilding)表示:“虽然央行在降低通胀方面取得了初步进展,但央行一把手总体上仍然面临着艰难的平衡。如果财政政策没有做好准备,我们就会看到增长环境变得更加不确定,周期性下行风险正在加剧。” 大华银行表示,仍然保持对黄金的积极展望。他们继续认为,随着美联储达到其加息周期的尾声,美国利率将在未来几个月达到顶峰。黄金仍然是投资组合风险的一个重要分散因素。总的来说,他们保持对黄金持积极看法,并预测黄金将在2023年下半年和之后的交易中超过2000美元/盎司,在2024年上半年进一步上升到2100美元/盎司。 技术面来看,黄金交易短线仍略微偏向多头,小时图上看,金价上方阻力看向1930美元和1939美元,分别是1968美元-1893美元下行区间的50%斐波那契回档位和61.8%斐波那契回档位。不过,还需聚焦周四凌晨公布的美国6月会议纪要,本交易日金价偏向震荡运行。在顶破100日均线前,仍需提防金价重回跌势的可能性,如果失守5日均线,则削弱短线看涨信号,进一步支撑在1900关口,如果进一步失守该支撑,则增加后市看空信号。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 周二国际金价走高,现货黄金上涨0.26%至1926.47美元/盎司后处于窄幅震荡区间。由于恰逢美国独立日假期,市场交投清淡。因一些交易员押注近期尤指本周一的制造业数据,疲软的美国经济数据可能促使美联储重新考虑利率路径,同时也为本周稍晚出炉的美联储6月会议纪要和美国6月非农就业报告做好准备。 市场关注即将在周四即7月6日凌晨公布的美联储6月会议纪要,以获取有关美联储未来加息路径的更多线索。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,导致价格压力继续减弱。人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。同时美债收益率维持强势,令多头有所顾忌。 ABC Refinery全球主管Nicholas Frappell表示:“目前黄金面临的不利因素是,美联储预计将进一步加息50个基点、更多流动性收紧以及在达到最终峰值后一段时间内利率仍将保持高位。”虽然金价在下跌之前可能会回升至1940美元,但美联储利率前景仍然是一个重大拖累。 根据本周一公布的美国ISM制造业PMI数据显示在6月份连续第八个月萎缩,下滑至2020年5月以来的最低水平,这增加了对全球经济衰退的担忧。由于供应链瓶颈已大幅缓解,且借贷成本上升抑制需求,价格压力继续减弱。因此,人们对美联储进一步收紧政策的必要性产生质疑,这为金价提供支持。值得回顾的是,上周五美国经济分析局报告称,5月份PCE价格指数年率从前值4.3%降至3.8%,美国核心PCE价格指数从4月份的4.7%降至4.6%,同样支持以上结论。 尽管周一公布的美国经济数据表现不佳,但市场仍然认为美联储在7月加息的可能性很高,周一的数据显示美国就业市场继续表现出弹性,强劲的劳动力市场和实际收入增长将继续支持消费。道明证券的经济学家称,美联储7月再加25个基点的概率很大。尽管投资者担心美国经济不景气,但核心通胀年率仍超过美联储目标的两倍。事实上,期货市场对7月再次加息25个基点的概率定价很高。最近的数据表明,利率将在曲线的前端走高,并在一段时间内保持在高位,这意味着黄金将没有理由很快大幅走高。 但根据CME的“联储观察”工具,投资者预计美联储下半年仅加息一次,即7月份加息25个基点,然后利率保持在5.25%-5.50%区间,直到2024年5月降息。美联储主席鲍威尔此前表示,预计下半年将至少在加息两次(共50个基点)。 法国巴黎银行研究主管Manishi Raychaudhuri表示,美联储货币政策前景仍存在不确定性。6月会议纪要将于本周晚些时候公布,可能会提供有关政策方向的更多线索,但也会带来一些波动。“如果美联储像市场普遍预期的那样过度收紧政策,并决定再加息至少两次,那么人们就会担心经济衰退可能比现在预测的更为严重。” 太平洋投资管理公司(PIMCO)的经济学家蒂芙尼·威尔丁(Tiffany Wilding)表示:“虽然央行在降低通胀方面取得了初步进展,但央行一把手总体上仍然面临着艰难的平衡。如果财政政策没有做好准备,我们就会看到增长环境变得更加不确定,周期性下行风险正在加剧。” 大华银行表示,仍然保持对黄金的积极展望。他们继续认为,随着美联储达到其加息周期的尾声,美国利率将在未来几个月达到顶峰。黄金仍然是投资组合风险的一个重要分散因素。总的来说,他们保持对黄金持积极看法,并预测黄金将在2023年下半年和之后的交易中超过2000美元/盎司,在2024年上半年进一步上升到2100美元/盎司。 技术面来看,黄金交易短线仍略微偏向多头,小时图上看,金价上方阻力看向1930美元和1939美元,分别是1968美元-1893美元下行区间的50%斐波那契回档位和61.8%斐波那契回档位。不过,还需聚焦周四凌晨公布的美国6月会议纪要,本交易日金价偏向震荡运行。在顶破100日均线前,仍需提防金价重回跌势的可能性,如果失守5日均线,则削弱短线看涨信号,进一步支撑在1900关口,如果进一步失守该支撑,则增加后市看空信号。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
7月4日财经关注:澳联储7月意外暂停加息
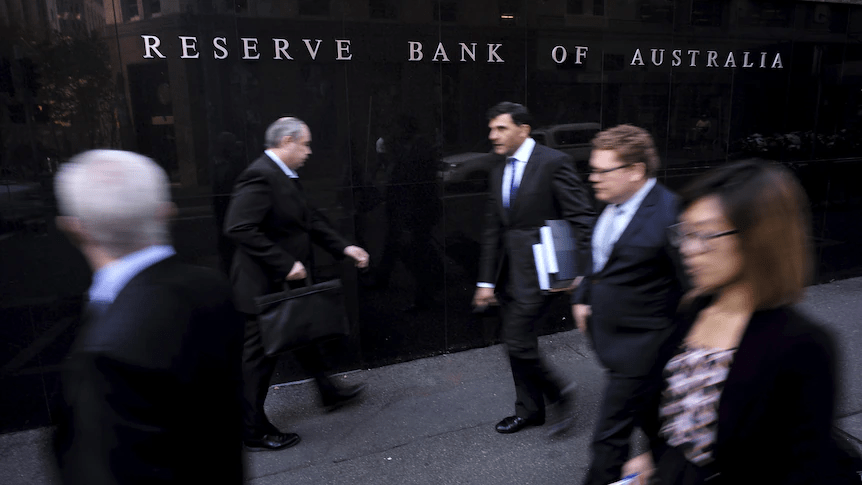
7月4日财经关注:澳联储7月意外暂停加息 7月4日财经关注:澳联储7月意外暂停加息 2023/07/04 编辑:Clanquire Facebook Youtube Linkedin statement of events This Tuesday, the Reserve Bank of Australia decided to suspend interest rate hikes and unexpectedly kept interest rates unchanged at 4.1%. After the announcement of the decision, the Australian dollar fell about 40 points against the US dollar in the short term to around 0.6643, […]
7月3日财经关注:超级周前瞻
7月3日财经关注:超级周前瞻 7月3日财经关注:超级周前瞻 2023/07/03 编辑:Clanquire Facebook Youtube Linkedin 本周周一美元指数窄幅震荡,目前交投于102.96附近。上周五美元指数冲高回落,盘中一度创近两周半高点至103.55附近,但PCE等数据出炉后,美元指数大幅走弱,并回吐了上周四的全部涨幅,因为数据显示美国通胀增速放缓而且美国消费者支出降温,使人们对美联储对抗通胀的潜在激进程度产生一些怀疑。再加上上周美债收益率也小幅走弱,给金价提供反弹机会。但周一美债收益率小幅上涨,目前已经收复了上周五大部分跌幅。美国10年期国债收益率目前交投于3.838%附近,涨幅约0.5%,上周五该收益率下跌0.83%,收报0.819%,盘中一度创三个半月新高至3.893%。 周一现货黄金窄幅,目前交投于1915.02美元/盎司附近,因市场仍预计美联储加息路径偏鹰派。上周五由于多种数据不利于美元,金价大幅反弹,一度创三个交易日新高至1922.61美元/盎司,收报1919.02美元/盎司。这一方面是由于美国PCE数据弱于预期而且消费者支出在5月放缓,在借贷成本提高的情况下,家庭减少购买新的轻型卡车和其他耐用制成品,这表明经济在第二季度失去了一些动能。 经济学家表示,虽然商务部上周五公布的报告显示,5月年通胀率降至逾两年来最低,但核心价格压力仍太大,无法阻止美联储在7月恢复加息。到目前为止,通胀仍高于美联储2%的目标。满地可银行资本市场高级经济学家Sal Guatieri表示:“最近消费者支出停滞和通胀数据略微改善的消息支持了美联储本月跳过加息的决定,但核心价格涨势仍具粘性,可能需要联储在7月再次踩下刹车。”世企研首席经济学家Dana Peterson表示:“鉴于通胀顽固,以及强劲的就业市场和不断上升的实际收入等继续支持消费者支出,我们预计(美联储)至少还会再升息一次,并为进一步升息留有余地。” 随着消费支出趋软,通胀有所缓解。美联储在制定货币政策时会选择追踪的个人消费支出(PCE)物价指数在4月环比上升0.4%之后,5月上升0.1%。5月PCE物价指数同比上升3.8%,这是2021年4月以来最小的同比增幅,4月为同比上升4.3%。不过,核心物价压力仍颇具粘性。扣除波动较大的食品和能源部分,核心PCE物价指数5月环比攀升0.3%,4月升幅为0.4%;5月同比上升4.6%,4月为上升4.7%。 本周将迎来一个超级周,也称美国超级财报周,本周将集中公布一系列经济数据和事件风险。周一有ISM制造业和非制造业PMI数据,如果大势所趋恢复至50以上,美元可能会继续保持对其竞争对手的弹性。周三,美联储将发布6月政策会议的记录。会议纪要可能显示一些决策者不排除早在7月份就恢复加息的可能性,这与美联储官员早前发布的各种鹰派讲话一致。同时,对通胀前景持乐观态度可能会损害美元。 周四将出炉美国6月ISM非制造业PMI数据、“小非农”美国6月ADP就业报告、美国美国初请失业金变动和美国5月JOLTs职位空缺数据,美联储票委、纽约联储主席威廉姆斯和达拉斯联储主席洛根参加央行研究协会(CEBRA)2023年年会的讨论。 周五,美国劳工统计局将发布6月份的就业报告,该报告预计将显示非农就业人数增加20万。美联储决策者最近承认,劳动力市场出现了一些疲软。但鲍威尔在上周表示,在美国,每个失业者仍有大约1.7个职位空缺,突显出劳动力供求之间持续的不平衡。投资者将从就业数据的表现进一步预测后半年美联储还会继续加息与否。另一方面,一份令人失望的就业报告可能会使人们对美联储放松政策的预期重新抬头,并导致美国国债收益率转跌,在这种情况下,金价将有望获得反弹机会。 目前市场对美联储7月份加息预期仍然较高,调查显示,分析师对黄金后市走势分歧较大,而看空黄金后市的散户比例略高一些。根据CME的Fedwatch工具,投资者认为7月加息25个基点的可能性为84%,11月有可能再加息25个基点,使利率达到5.5%-5.75%,然后在2024年降息。 本交易日恰逢美国独立日假期,美国股市提前休市,估计黄金市场纽约时段尾盘交投也会受到限制,但日内将出炉美国6月份ISM制造业PMI数据,投资者仍需重点关注,另外,需要留意欧美国家6月制造业PMI数据终值。明日,即本周二为美国独立日,美国股市休市,黄金市场提前休市。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。 每日分析 本周周一美元指数窄幅震荡,目前交投于102.96附近。上周五美元指数冲高回落,盘中一度创近两周半高点至103.55附近,但PCE等数据出炉后,美元指数大幅走弱,并回吐了上周四的全部涨幅,因为数据显示美国通胀增速放缓而且美国消费者支出降温,使人们对美联储对抗通胀的潜在激进程度产生一些怀疑。再加上上周美债收益率也小幅走弱,给金价提供反弹机会。但周一美债收益率小幅上涨,目前已经收复了上周五大部分跌幅。美国10年期国债收益率目前交投于3.838%附近,涨幅约0.5%,上周五该收益率下跌0.83%,收报0.819%,盘中一度创三个半月新高至3.893%。 周一现货黄金窄幅,目前交投于1915.02美元/盎司附近,因市场仍预计美联储加息路径偏鹰派。上周五由于多种数据不利于美元,金价大幅反弹,一度创三个交易日新高至1922.61美元/盎司,收报1919.02美元/盎司。这一方面是由于美国PCE数据弱于预期而且消费者支出在5月放缓,在借贷成本提高的情况下,家庭减少购买新的轻型卡车和其他耐用制成品,这表明经济在第二季度失去了一些动能。 经济学家表示,虽然商务部上周五公布的报告显示,5月年通胀率降至逾两年来最低,但核心价格压力仍太大,无法阻止美联储在7月恢复加息。到目前为止,通胀仍高于美联储2%的目标。满地可银行资本市场高级经济学家Sal Guatieri表示:“最近消费者支出停滞和通胀数据略微改善的消息支持了美联储本月跳过加息的决定,但核心价格涨势仍具粘性,可能需要联储在7月再次踩下刹车。”世企研首席经济学家Dana Peterson表示:“鉴于通胀顽固,以及强劲的就业市场和不断上升的实际收入等继续支持消费者支出,我们预计(美联储)至少还会再升息一次,并为进一步升息留有余地。” 随着消费支出趋软,通胀有所缓解。美联储在制定货币政策时会选择追踪的个人消费支出(PCE)物价指数在4月环比上升0.4%之后,5月上升0.1%。5月PCE物价指数同比上升3.8%,这是2021年4月以来最小的同比增幅,4月为同比上升4.3%。不过,核心物价压力仍颇具粘性。扣除波动较大的食品和能源部分,核心PCE物价指数5月环比攀升0.3%,4月升幅为0.4%;5月同比上升4.6%,4月为上升4.7%。 本周将迎来一个超级周,也称美国超级财报周,本周将集中公布一系列经济数据和事件风险。周一有ISM制造业和非制造业PMI数据,如果大势所趋恢复至50以上,美元可能会继续保持对其竞争对手的弹性。周三,美联储将发布6月政策会议的记录。会议纪要可能显示一些决策者不排除早在7月份就恢复加息的可能性,这与美联储官员早前发布的各种鹰派讲话一致。同时,对通胀前景持乐观态度可能会损害美元。 周四将出炉美国6月ISM非制造业PMI数据、“小非农”美国6月ADP就业报告、美国美国初请失业金变动和美国5月JOLTs职位空缺数据,美联储票委、纽约联储主席威廉姆斯和达拉斯联储主席洛根参加央行研究协会(CEBRA)2023年年会的讨论。 周五,美国劳工统计局将发布6月份的就业报告,该报告预计将显示非农就业人数增加20万。美联储决策者最近承认,劳动力市场出现了一些疲软。但鲍威尔在上周表示,在美国,每个失业者仍有大约1.7个职位空缺,突显出劳动力供求之间持续的不平衡。投资者将从就业数据的表现进一步预测后半年美联储还会继续加息与否。另一方面,一份令人失望的就业报告可能会使人们对美联储放松政策的预期重新抬头,并导致美国国债收益率转跌,在这种情况下,金价将有望获得反弹机会。 目前市场对美联储7月份加息预期仍然较高,调查显示,分析师对黄金后市走势分歧较大,而看空黄金后市的散户比例略高一些。根据CME的Fedwatch工具,投资者认为7月加息25个基点的可能性为84%,11月有可能再加息25个基点,使利率达到5.5%-5.75%,然后在2024年降息。 本交易日恰逢美国独立日假期,美国股市提前休市,估计黄金市场纽约时段尾盘交投也会受到限制,但日内将出炉美国6月份ISM制造业PMI数据,投资者仍需重点关注,另外,需要留意欧美国家6月制造业PMI数据终值。明日,即本周二为美国独立日,美国股市休市,黄金市场提前休市。 【免责声明】本文仅代表作者本人观点,与Rallyville Markets无关。Rallyville Markets对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。